Publié le Envoyé aux abonnés le
Quand la banque hésite, le cash décide
La BCE a remonté ses taux le 10 septembre et l'OAT à dix ans campe autour de 4,3 %. De quoi redonner de la valeur à un acheteur qui n'a besoin de personne pour signer. Dans le Paris du luxe, Xavier Niel vient d'emporter le quadruplex des Al Thani face à la tour Eiffel pour 40 M€. Et pendant ce temps, le neuf s'enfonce : -23,6 % de réservations sur un an. On détaille les trois histoires, chiffres et sources à l'appui.
FINANCEMENT
Cash is king : pourquoi payer comptant n'a jamais autant rapporté
Il y a des semaines où le meilleur dossier bancaire du monde ne fait pas le poids face à un simple virement.
Le 10 septembre, la BCE a remis un coup de vis : deuxième hausse des taux directeurs de l'année. Ajoutez une OAT française qui campe autour de 4,3 %, et vous obtenez des banques nettement moins souples qu'il y a dix-huit mois.
Concrètement, pour vous ? Un dossier qui met plus de temps, qui coûte plus cher, et qui peut encore vous claquer entre les doigts au dernier moment. Pendant ce temps, celui qui signe sans condition suspensive de prêt passe devant tout le monde. Sans forcer.
Et ce n'est pas un phénomène de niche. Selon la Fnaim, 20 à 30 % des acquéreurs règlent aujourd'hui leur bien sans crédit, contre environ 10 % en temps normal. Le profil type ? Chefs d'entreprise, CSP+, patrimoines déjà constitués, et pas mal d'acheteurs étrangers qui profitent d'une parité de change bien orientée.
En chiffres :
20 à 30 % des acquéreurs paient sans crédit (contre ~10 % habituellement)
×4 à ×5 l'effet de levier auquel renonce un achat comptant
3 000 € le plafond du paiement en espèces chez le notaire
Pourquoi les vendeurs les adorent ? Trois mots : vitesse, certitude, négociation.
Pas de dossier bancaire à faire valider, donc un délai entre l'offre et la signature qui peut être divisé par deux ou trois. Et surtout : pas de coup de fil catastrophe deux mois plus tard pour annoncer que la banque a dit non. Un vendeur pressé, et il y en a beaucoup en ce moment, préfère souvent encaisser vite un peu moins que d'attendre longtemps un acquéreur qu'il n'est pas sûr de voir arriver.
Maintenant, soyons honnêtes : payer cash, c'est confortable, mais ce n'est pas toujours le plus malin. Vous dites adieu à l'effet de levier : avec 20 % d'apport, un investisseur locatif multiplie sa capacité d'achat par quatre ou cinq, quand le comptant plafonne à un. Vous perdez aussi la déductibilité des intérêts d'emprunt sur vos revenus fonciers. Et vous immobilisez une trésorerie qui aurait pu bosser ailleurs pendant vingt ans.
Pour rappel : « cash » ne veut pas dire valise de billets. Chez le notaire, les espèces sont plafonnées à 3 000 € : tout le reste part par virement le jour de la signature.
En clair : quand le crédit se resserre, le cash n'achète pas seulement un bien. Il achète de la vitesse et de la tranquillité. Deux monnaies qui montent.
TRANSACTION
40 M€ face à la tour Eiffel : le deal Niel / Al Thani décrypté
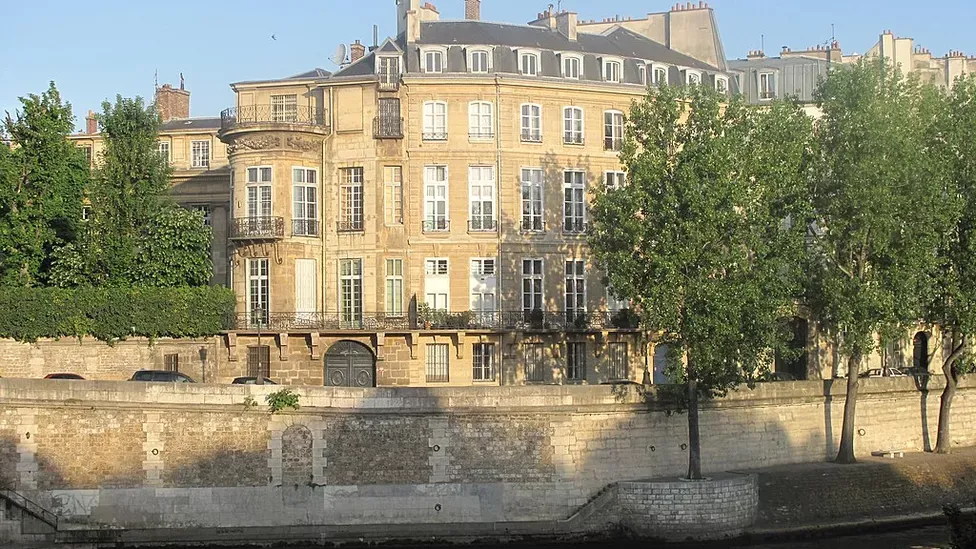
La meilleure illustration de l'article précédent ? Elle s'est signée cette semaine, au pied du Champ-de-Mars.
Xavier Niel, patron d'Iliad (Free), vient de s'offrir le quadruplex de la famille qatarie al-Thani, au 3-5 avenue Charles Floquet (Paris 7e).
Le bien ? 950 m² en rez-de-jardin, 300 m² de jardin privatif, et la tour Eiffel plein axe depuis les fenêtres. Vendeur : le cousin germain de l'émir du Qatar. Prix : 40 M€ net vendeur.
En chiffres :
40 M€ net vendeur, pour 950 m² + 300 m² de jardin privatif
~42 000 €/m² contre 9 827 €/m² en moyenne à Paris
12 mois le temps qu'a mis le bien à trouver preneur
Faites le calcul : on est à environ 42 000 €/m². Soit un peu plus de quatre fois le prix moyen d'un appartement parisien, qui tourne autour de 9 827 €/m². À ce niveau-là, on n'achète plus des mètres carrés, on achète une vue.
Petite précision au passage, parce que les deux chiffres circulent : ce n'est pas le deal à 200 M€. Celui-là, c'était l'hôtel Lambert, île Saint-Louis, racheté en 2022 à une autre branche de la même famille. Deux biens, deux montants.
Et ce n'est pas un coup isolé. Entre 2024 et 2025, Niel avait déjà raflé via NJJ Eiffel un lot d'appartements du même quartier pour près de 20 M€, tous loués, en plusieurs opérations passées sous les radars. Le 7e n'est pas choisi au hasard : la demande locative y dépasse structurellement l'offre, et l'actif tient plus de la réserve de valeur que du placement à rendement.
Un détail mérite qu'on s'y arrête : le bien était en vente depuis un an. Douze mois, pour un produit de ce calibre. Le très haut de gamme parisien n'est plus un marché de surenchère : le vendeur attend, et celui qui n'a pas de banque à convaincre garde la main sur le prix.
Pour rappel : sur ce segment, tout se joue hors marché. Pas d'annonce, pas de visite le samedi, et surtout pas de condition suspensive de prêt.
En clair : même à 40 M€, la logique reste exactement celle du premier article. Ce qui se négocie, ce n'est pas le bien. C'est la capacité à signer vite.
MARCHÉ
Immobilier neuf : l'effondrement s'aggrave, l'offre de demain en danger
Le neuf ne ralentit plus. Il décroche.
Les chiffres de la Fédération des promoteurs immobiliers font mal : les réservations de logements neufs reculent de 23,6 % sur un an au deuxième trimestre 2026. Sur l'ensemble du premier semestre, la baisse atteint 18,3 %.
Résultat : le marché passe sous la barre des 40 000 réservations sur six mois. Un plancher jamais atteint dans l'histoire de la série.
Les deux moteurs calent en même temps. Les ventes en bloc aux institutionnels et aux bailleurs sociaux, celles qui sécurisaient les programmes, chutent de 40,8 %. Côté particuliers, le SDES compte 16 112 logements réservés au T2, soit -4,8 % sur un trimestre, après un rebond de 5,9 % au premier. Le petit espoir du printemps n'a pas tenu l'été.
En chiffres :
-23,6 % de réservations sur un an au T2 2026 (FPI)
-40,8 % sur les ventes en bloc aux institutionnels
-28,4 % de mises en vente de maisons au T1
Mais le vrai problème n'est pas dans les chiffres de ce trimestre. Il est dans ceux de 2029.
Au premier trimestre, seulement 13 939 logements neufs ont été mis en vente, soit -12,7 % sur trois mois. Les maisons, elles, s'écroulent de 28,4 %. Or un logement ne sort pas du chapeau : entre foncier, permis, montage financier et chantier, comptez deux à trois ans. Moins de programmes lancés aujourd'hui, c'est moins de clés remises demain.
Le cocktail qui nous amène là est assez simple : fin du Pinel, coûts de construction qui ne redescendent pas, foncier cher, et un financement renchéri par une OAT à 4,3 %. Face à ça, les promoteurs arbitrent entre lancer et reporter. En ce moment, ils reportent.
Pour rappel : l'élargissement du PTZ aide vraiment les primo-accédants, mais il ne comble pas le trou entre ce que coûte un logement à produire et ce qu'un ménage peut réellement payer.
En clair : la crise commerciale du neuf est en train de se transformer en crise de l'offre. Et celle-là, on ne la rattrape pas en un trimestre.
Comment ces données sont collectées et vérifiées : Sources et méthode.