Publié le Envoyé aux abonnés le
L'immo fait la diète, les gros se resservent
L'indice Notaires-Insee recule et les particuliers font profil bas, pendant que les gros s'avalent entre eux : IWG rachète Wojo, WDP absorbe Argan pour former un géant de l'entrepôt à 13 Md€.
MARCHÉ
Immobilier ancien : les maisons font la diète, les vendeurs font la gueule
Après un an à bomber le torse, le marché de l'ancien rentre le ventre.
Le verdict est tombé le 8 septembre : au deuxième trimestre 2026, les prix des logements anciens reculent de 1,0 % sur trois mois, après déjà -0,2 % au premier. Sur un an, on passe dans le rouge : -0,8 %.
Petit détail savoureux : l'Insee a corrigé sa copie. Le premier trimestre, qu'on nous avait vendu en légère hausse (+0,2 %), était en fait en baisse (-0,2 %). Ceux qui avaient déjà sorti le champagne peuvent le remettre au frigo.
Et tout le monde n'est pas logé à la même enseigne. Les appartements tiennent à peu près debout : -0,1 % sur un an. Les maisons, elles, se font rincer : -1,3 %. La province n'est pas épargnée non plus, avec -1,2 % sur le seul trimestre et -1 % sur un an. Même l'Île-de-France, qui jouait les dures à cuire en début d'année, voit ses prix se replier.
En chiffres : -1,0 % sur les prix de l'ancien au T2 2026 (-0,8 % sur un an) · -1,3 % sur un an pour les maisons, contre -0,1 % pour les appartements · 3,97 % le taux moyen tous frais compris, contre 3,20 % en août 2025.
Pourquoi ça coince ? Trois raisons, et aucune n'est marrante.
Un, le crédit. Selon la Banque de France, le coût moyen d'un prêt immobilier tous frais compris est passé de 3,20 % en août 2025 à 3,97 % en septembre 2026. Côté courtiers, les barèmes de septembre tournent entre 3,43 % sur 15 ans et 3,61 % sur 25 ans, avec une OAT à dix ans installée au-dessus de 4 %. Traduction : à mensualité égale, vous achetez moins de mètres carrés. Et le vendeur, lui, doit revoir sa copie.
Deux, la géopolitique. La guerre au Moyen-Orient pèse sur les marchés, sur les taux et, au passage, sur le moral de ceux qui hésitent à signer pour vingt-cinq ans.
Trois, la présidentielle. Pour la présidente de la commission statistiques des notaires du Grand Paris, « l'anticipation des élections présidentielles met le marché un peu à l'arrêt ». En clair : personne n'a envie de se mouiller avant de savoir à quelle sauce fiscale il va être mangé.
Bonne nouvelle quand même : ce n'est pas la débandade côté volumes. Le nombre de transactions annuelles reste quasi stable, autour de 958 000 ventes. Le marché ne s'écroule pas, il se rééquilibre. Et ce rééquilibrage se fait sur le dos du prix affiché.
Pour rappel : -0,8 % sur un an, ce n'est pas un krach. Sur une maison à 250 000 €, ça fait 2 000 €. Même pas de quoi refaire la salle de bains. Le vrai sujet, c'est la direction, pas l'amplitude.
En clair : le rapport de force bascule doucement vers l'acheteur, surtout sur les maisons en province. Celui qui arrive avec un financement bouclé a de quoi négocier. Celui qui vend en rêvant des prix de 2022, beaucoup moins.
M&A
IWG avale Wojo : le numéro un du coworking se paie le numéro quatre
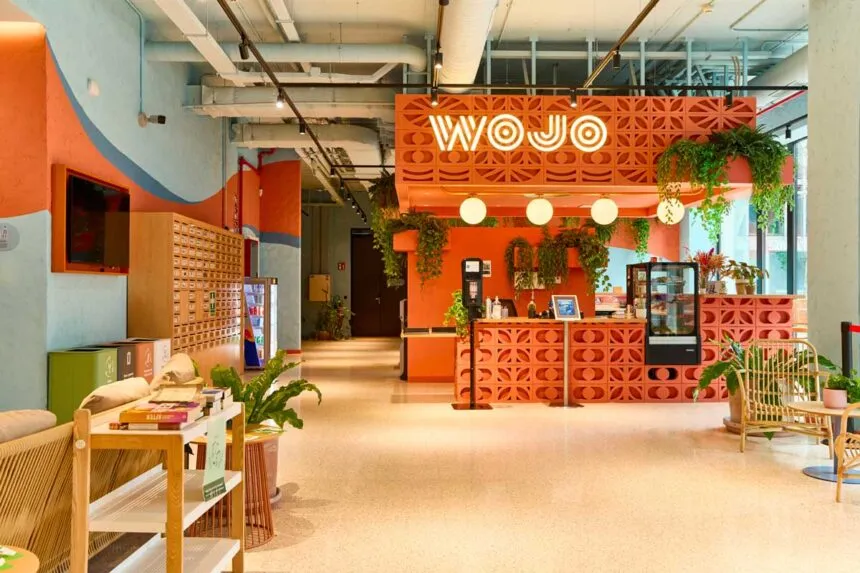
Fini le baby-foot, le kombucha et les post-it « good vibes ». Dans le coworking, maintenant, le gros bouffe le moyen, et il ne dit même pas merci.
C'était la rumeur de l'été, c'est désormais officiel : IWG, la maison mère de Regus, Spaces, HQ, Signature et Stop & Work, met la main sur Wojo, jusqu'ici détenu par Accor et Bouygues Immobilier. L'Autorité de la concurrence a donné son feu vert sans condition le 13 juillet, en procédure simplifiée. Le gendarme de la concurrence n'a même pas eu besoin de sortir le sifflet.
Petit détail qui a son importance : IWG était déjà premier du coworking en France, devant Morning et WeWork. Wojo pointait à la quatrième place. Le leader rachète donc un concurrent direct du top 5. Pas vraiment une prise de risque.
En chiffres : 360 000 m² d'espaces flexibles en France pour les deux réseaux réunis · +186 espaces Wojo ajoutés au réseau d'IWG · 6 000+ sites IWG sous contrat, dans plus de 120 pays.
Faites le calcul : IWG pesait déjà plus de 263 000 m² en France, Wojo près de 99 000 m². Ensemble, on dépasse les 360 000 m². Face à ça, les petits opérateurs indépendants vont devoir revoir leur stratégie.
Et ce n'est pas un coup isolé. En mars, IWG avait déjà racheté Design Offices, un des gros opérateurs allemands, avec une cinquantaine d'adresses. La méthode est rodée : plutôt que d'ouvrir les sites un par un, on achète une marque, ses clients et son réseau, et on branche le tout sur la machine commerciale du groupe.
Ce que Wojo apporte en plus, c'est une touche hôtelière. Né en 2015 sous le nom de Nextdoor, rebaptisé en 2019, le réseau a largement puisé dans les codes d'Accor : services, déco, ambiance. Là où Regus a longtemps eu une image un peu « salle d'attente de dentiste », Wojo vendait de l'expérience.
Et Accor ne claque pas complètement la porte. Le groupe se débarrasse de l'exploitation, qui n'était pas son métier, mais noue une relation de long terme avec IWG pour installer des espaces de travail dans ses hôtels. Lobbys vides à 10 h du matin, salles de réunion qui dorment : autant de mètres carrés qui pourraient enfin rapporter en journée.
Pour Bouygues Immobilier, c'est la fin d'une aventure de dix ans. Côté management, le mouvement a déjà commencé : le départ du patron de Wojo a été annoncé mi-septembre. Le montant de l'opération, lui, n'a pas filtré.
Pour rappel : il y a dix ans, promoteurs, foncières et hôteliers voulaient tous leur propre concept de coworking. Aujourd'hui, l'exploitation se concentre chez les opérateurs spécialisés, qui ont la marque, la tech et surtout la taille.
En clair : pour les propriétaires de bureaux, le nombre d'interlocuteurs capables de prendre de gros volumes en bail ou en contrat de gestion se réduit. Et moins de concurrents en face, c'est moins de marge de négo.
FUSION
Argan / WDP : la logistique française passe sous pavillon belge
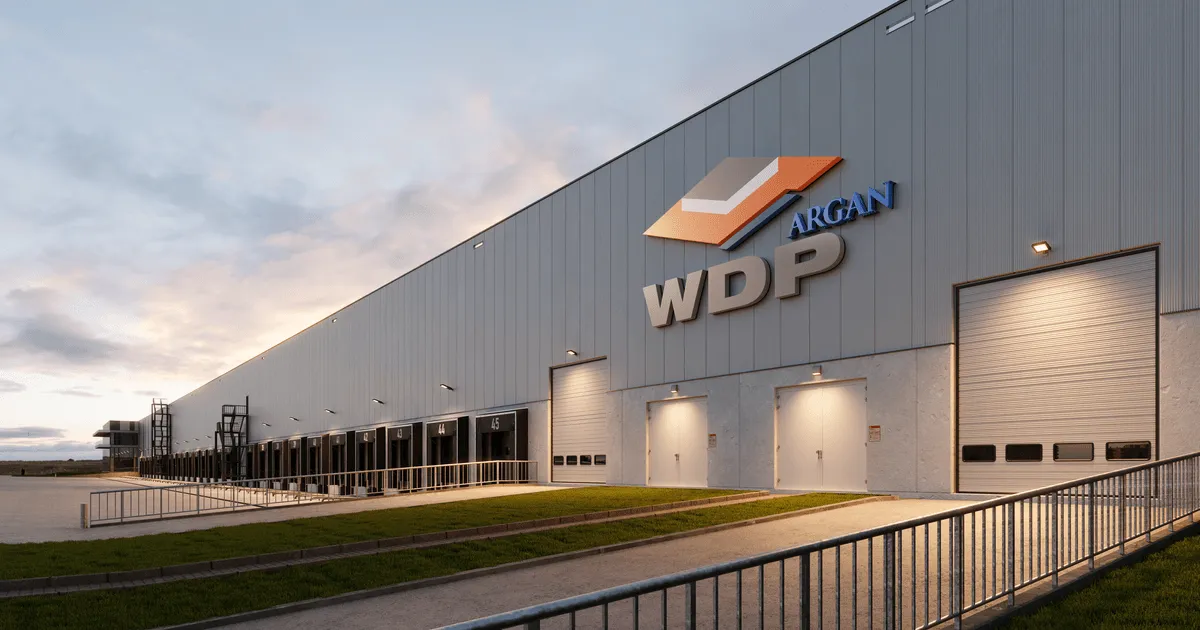
On appelle ça une « fusion amicale ». Les analystes, eux, appellent ça une prise de contrôle. Chacun son vocabulaire.
Argan, la foncière de la famille Le Lan, spécialiste des entrepôts en France, va être absorbée par le belge WDP. Le nouvel ensemble pèsera plus de 13 milliards d'euros de patrimoine, dans huit pays, avec plus de 700 M€ de loyers annuels et environ 13 millions de m² d'entrepôts.
Le deal : 3 actions WDP pour chaque action Argan, plus une distribution exceptionnelle de 11 € versée avant la fusion. Soit une valeur affichée de 79,22 € par action, et une prime de 21 % sur le dernier cours avant l'annonce. Le jour J, l'action Argan a bondi d'environ 15 %. Champagne pour les actionnaires.
En chiffres : 13 Md€ de patrimoine pour le nouvel ensemble, dans 8 pays · 79,22 € la valeur affichée par action Argan, soit +21 % sur le cours · 93,8 € l'ANR de continuation d'Argan, publié trois jours avant.
Sauf que le champagne a un petit goût de bouchon. Trois jours avant l'annonce, Argan publiait un ANR de continuation de 93,8 € par action. La « prime » sur le cours est donc une décote d'environ 15 % sur la valeur des actifs. Bienvenue dans le monde merveilleux des foncières cotées, où tout dépend de la référence qu'on choisit.
Autre subtilité : l'essentiel est payé en actions WDP. La valeur du deal bouge donc avec le cours du belge. Le 15 septembre, Argan cotait 71,40 €, loin des 79,22 € affichés en juillet.
Pourquoi Argan accepte ? Le nerf de la guerre, c'est le coût de l'argent. WDP est noté BBB+, Argan seulement BBB-. Avec les taux qui remontent, emprunter moins cher change tout pour un développeur d'entrepôts. Le nouvel ensemble promet de doubler le rythme d'investissement d'Argan, en s'appuyant sur une réserve foncière de 750 000 m². Argan garde sa marque et reste la plateforme française du groupe, avec environ 5 Md€ d'actifs.
Le calendrier : WDP doit ajouter une cotation à Euronext Paris pour que le nouvel ensemble reste dans le SBF 120. Les assemblées extraordinaires sont prévues en novembre 2026, et la fusion est attendue au premier trimestre 2027. À la clé, Argan disparaît de la cote parisienne.
Pour rappel : une fusion n'est pas une OPA. Pas d'offre publique de retrait, pas d'expert indépendant désigné pour l'AMF. Les actionnaires qui disent non peuvent exercer un droit de retrait à 71,10 €, montant réduit de la distribution de 11 €.
En clair : un des champions français de l'entrepôt passe sous contrôle étranger, et la Bourse de Paris perd une foncière. Pour les utilisateurs de plateformes logistiques, le propriétaire en face aura désormais les poches beaucoup plus profondes.
Comment ces données sont collectées et vérifiées : Sources et méthode.