Publié le Envoyé aux abonnés le
FONCIER & TECH
L'intelligence artificielle est en train de rebattre les cartes du foncier français
FONCIER & TECH
L'intelligence artificielle est en train de rebattre les cartes du foncier français
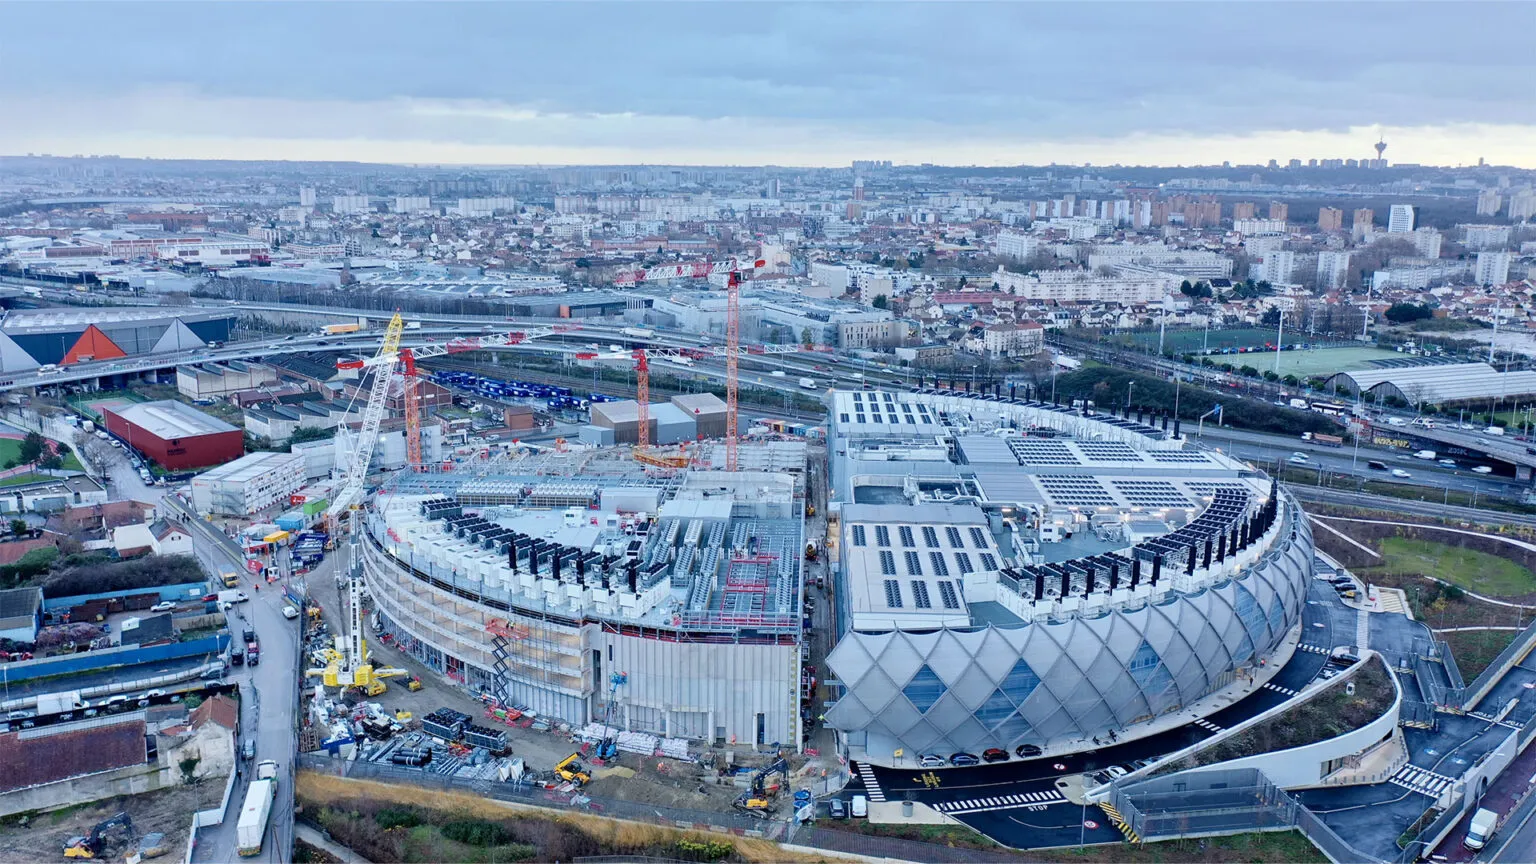
On a longtemps cru que l'IA resterait un sujet de logiciel. Erreur : c'est un sujet de béton, de terrain, et de lignes à très haute tension.
RTE avait réservé environ 5 GW de puissance pour une quarantaine de projets de data centers fin 2024. En mai 2026, on est passé à près de 18 GW pour environ 80 projets. Le total a plus que triplé en moins de deux ans.
La Direction générale des Entreprises a dû réviser sa liste de terrains disponibles : on parlait de 35 sites favorables début 2025, on est désormais à 63 sites identifiés en France métropolitaine.
Le projet le plus spectaculaire vient du japonais SoftBank, qui prévoit d'investir jusqu'à 75 milliards d'euros pour 5 GW de capacité en France. Une première phase représente à elle seule 45 milliards et 3,1 GW dans les Hauts-de-France, sur trois sites déjà actés : Loon-Plage près de Dunkerque, Le Bosquel dans la Somme, et Bouchain, sur l'ancienne centrale thermique d'EDF.
C'est là que ça devient un sujet immobilier. La majorité des grands projets recyclent d'anciennes centrales thermiques, des friches sidérurgiques, des bases aériennes désaffectées. Data4 investit 5 milliards d'euros sur une friche industrielle de 33 hectares à Escaudain. Éclairion reconvertit trois anciens sites EDF dans le Grand Est et la région lyonnaise. Ces terrains, souvent délaissés depuis des années, retrouvent soudain une valeur considérable : ils sont déjà raccordés au réseau électrique, devenu le vrai nerf de la guerre.
Le foncier vierge n'est pas épargné non plus. Google prépare près de Châteauroux un campus de 195 hectares. Le Campus AI de Fouju, porté par Mistral, Nvidia, Bpifrance et le fonds émirati MGX, doit pouvoir monter jusqu'à 1,4 GW sur le site des Bordes, en Seine-et-Marne, déjà autorisé par la préfecture en juillet.
Pour rappel : un data center d'IA consomme énormément d'eau pour son refroidissement, sauf architecture spécifique. Une loi votée le 26 mai 2026 permet désormais à l'administration de refuser un permis de construire si le territoire est en tension hydrique.
En clair : pendant que tout le monde regarde les prix de l'ancien, une bataille bien plus discrète se joue sur le foncier industriel français. Une friche mal cotée hier peut valoir des dizaines de millions demain, à condition d'avoir la bonne ligne électrique à côté.
RISQUE & TRANSACTIONS
12 millions de maisons en zone à risque : ce qui change pour acheter ou vendre
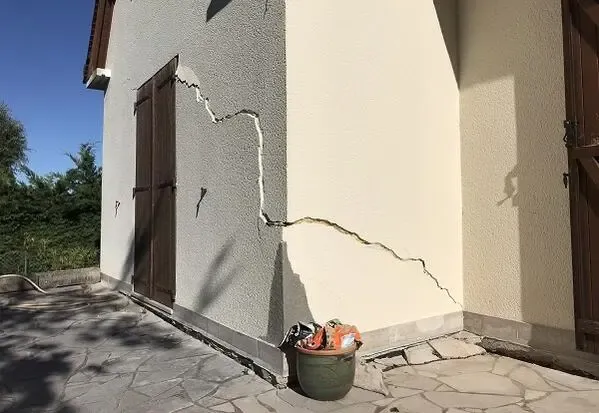
Les fissures dans les murs, ce n'est plus un problème de quelques villages du Sud-Ouest. C'est désormais un sujet qui concerne un logement individuel sur deux en France.
La nouvelle carte nationale du retrait-gonflement des argiles (le fameux RGA), applicable depuis le 1er juillet 2026, classe 55 % du territoire hexagonal en exposition moyenne ou forte. L'ancienne carte n'en couvrait que 48 %. Traduit en nombre de maisons : on passe de 10,3 à 12,1 millions de maisons individuelles désormais concernées.
Le mécanisme, pour ceux qui l'ignorent encore : un sol argileux se rétracte quand il sèche, puis gonfle quand il se réhydrate. Avec l'alternance de canicules et de pluies intenses, ce mouvement de yo-yo fissure les fondations, les façades, parfois les dallages.
Concrètement, qu'est-ce que ça change pour vous ? Depuis le 1er juillet, dans les zones moyennes ou fortes :
tout vendeur d'un terrain non bâti constructible doit fournir une étude géotechnique, annexée à la promesse de vente
cette étude suit ensuite le terrain à chaque mutation
pour un contrat de construction de maison individuelle, ces données doivent être transmises au constructeur, qui doit adapter ses fondations en conséquence
Pour rappel : contrairement à une idée reçue qui a circulé cet été, cette obligation ne s'applique pas à la vente d'une maison déjà construite. Un propriétaire n'a pas à commander une nouvelle étude de sol avant de mettre son bien sur le marché.
En revanche, trois éléments deviennent des pièces à examiner de très près, autant côté acheteur que côté vendeur :
le classement de la parcelle sur Géorisques
l'état des risques remis à l'acquéreur
l'historique des sinistres
Et la zone argileuse ne suffit pas, à elle seule, à obtenir une indemnisation en cas de sinistre : encore faut-il prouver le lien entre la sécheresse et les fissures.
En clair : le RGA n'est plus un risque périphérique, c'est un sujet à intégrer dans toute négociation immobilière sur une maison individuelle, au même titre que le DPE.
TRANSACTION
Le 14 Chauveau Lagarde tourne la page de son histoire familiale
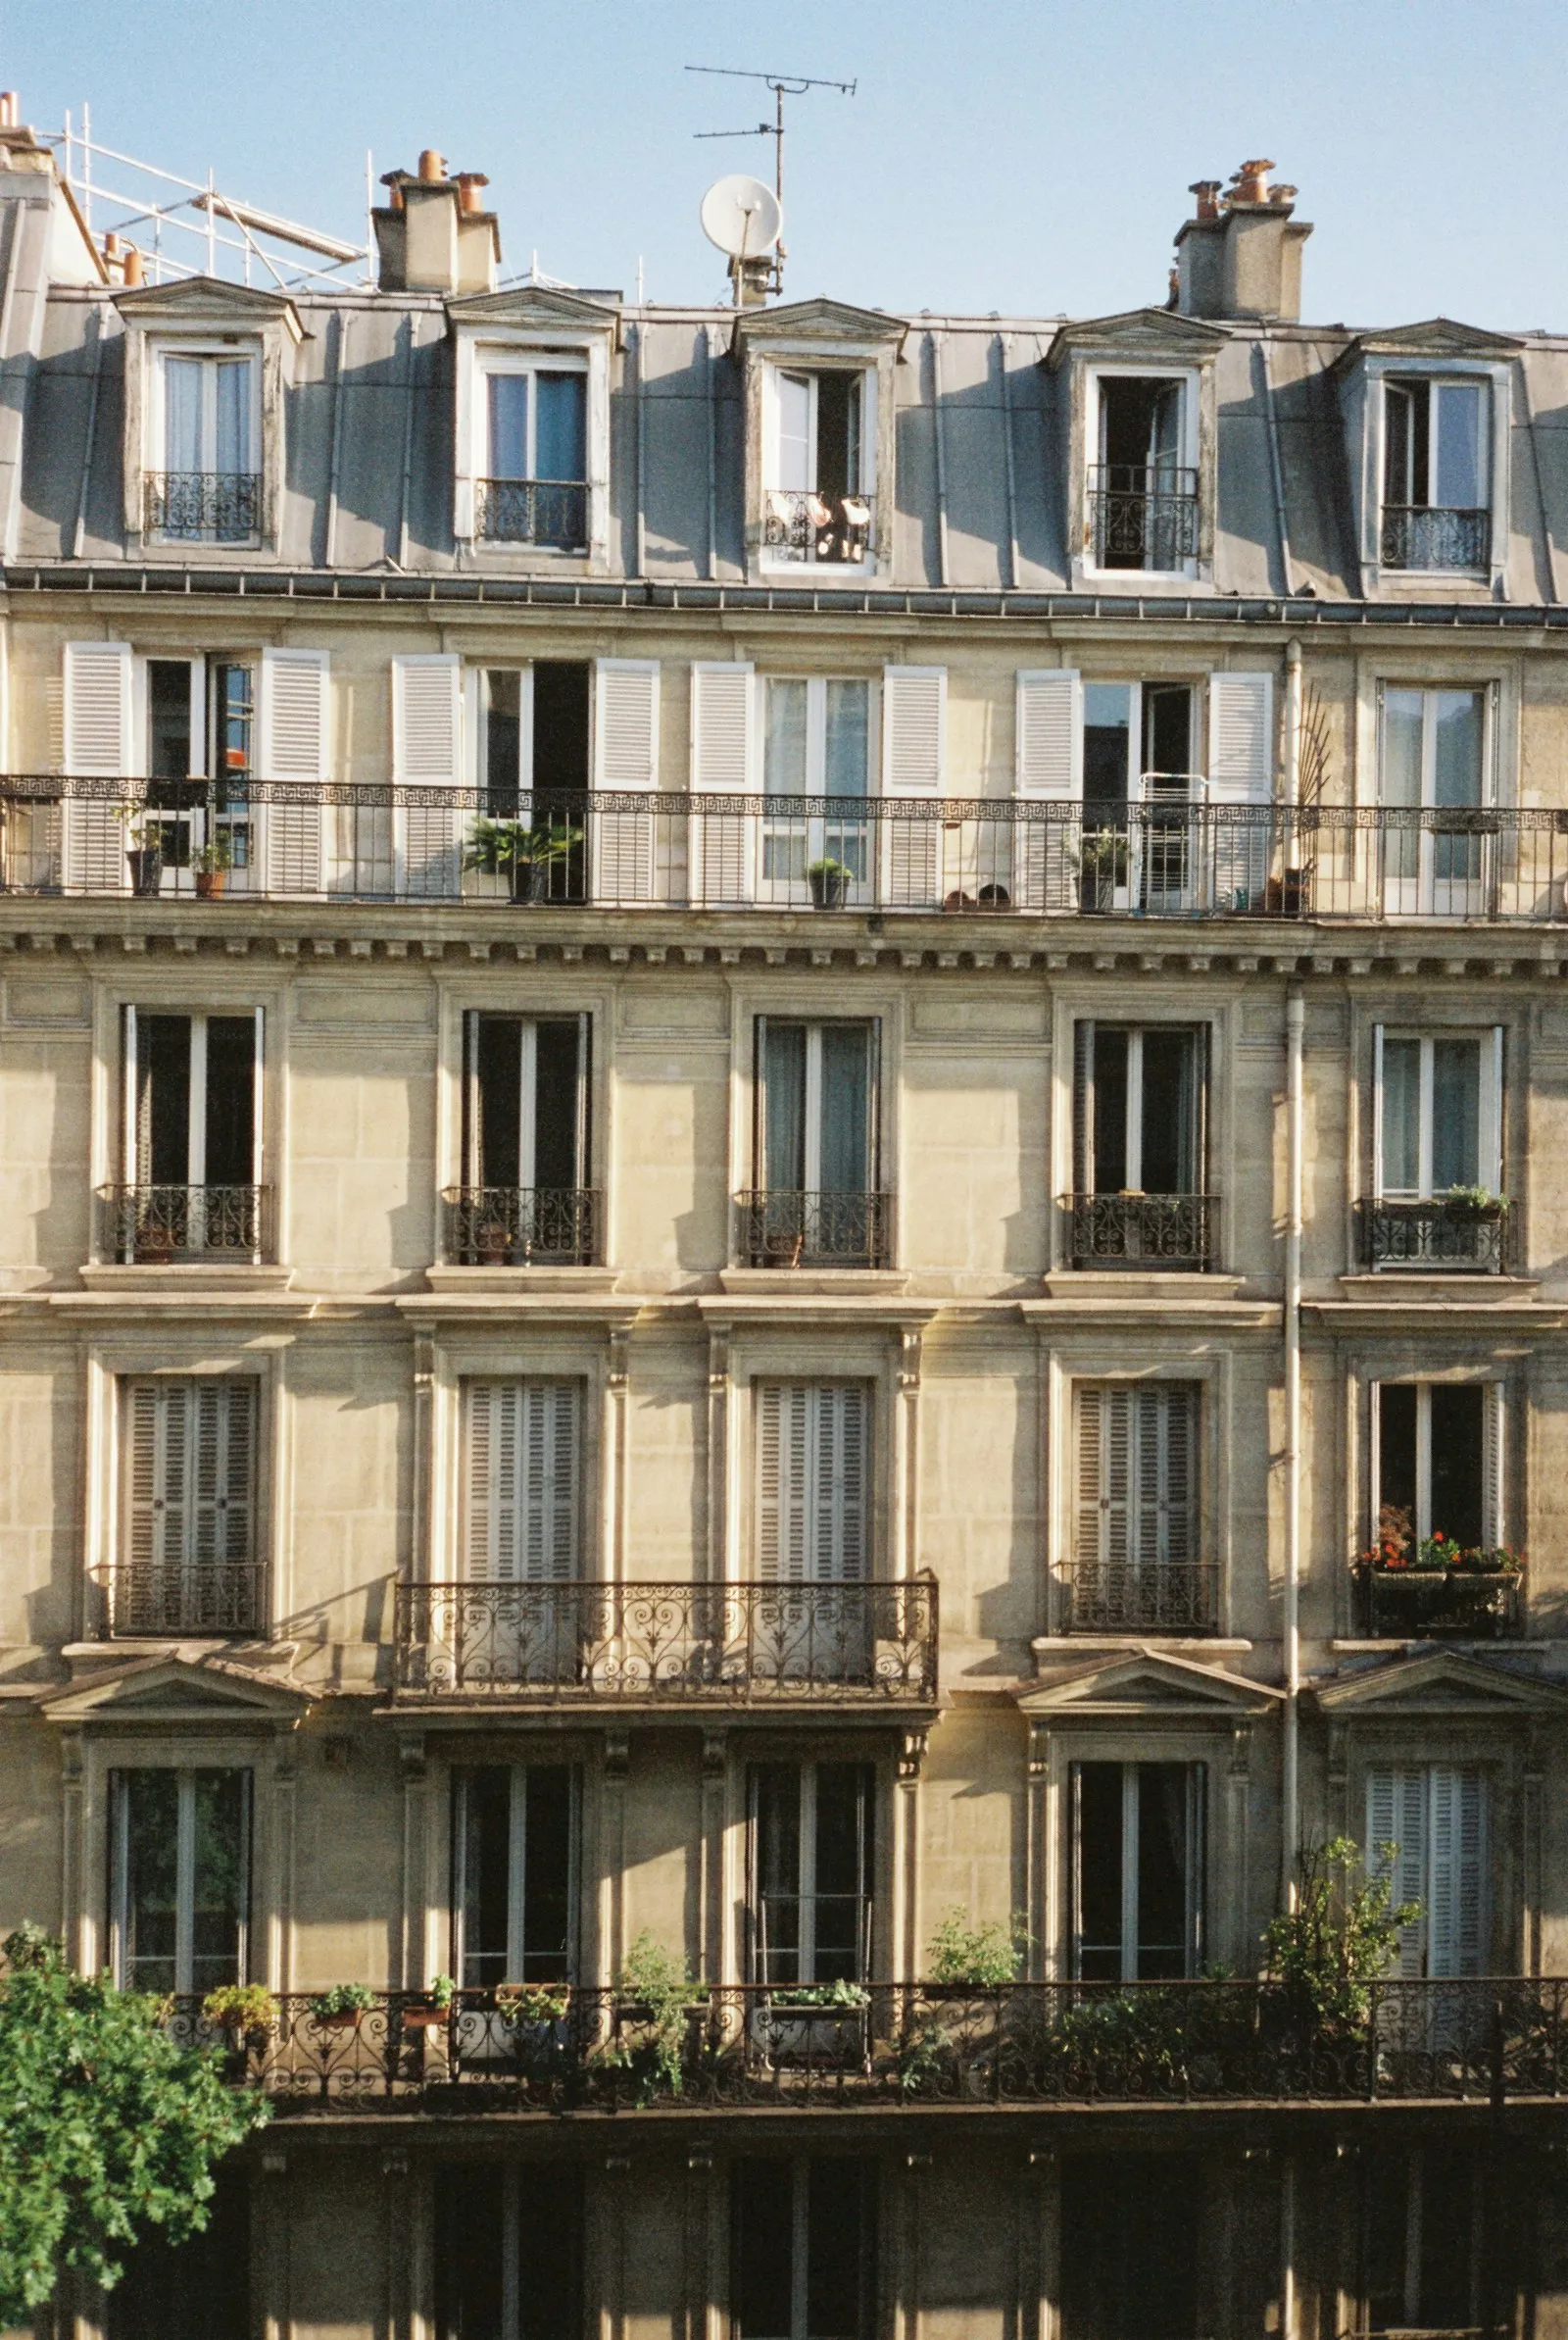
Un immeuble détenu par la même famille pendant plusieurs décennies, en plein cœur du 8e arrondissement de Paris. Voilà le genre de transaction qui ne se voit qu'une fois par génération.
Le 14 rue Chauveau-Lagarde, un immeuble mixte de 2 200 mètres carrés à deux pas de la Madeleine, vient de changer de mains fin juillet. L'acquéreur : un véhicule dédié piloté par l'activité immobilière d'Abenex, société de gestion connue pour son activité de private equity et actuellement en train de filialiser son pôle immobilier. Le prix : un peu plus de 20 millions d'euros.
Ce qui rend l'opération intéressante, ce n'est pas seulement le montant. C'est le profil du vendeur : une famille propriétaire de longue date, qui cède un actif patrimonial jamais mis sur le marché depuis des décennies. Ce type de transaction, dite « off market », échappe largement aux radars classiques : pas d'annonce, pas de mandat public, juste un réseau et une opportunité saisie au bon moment.
Côté acheteur, l'opération s'inscrit dans une logique claire. Abenex a identifié un actif décoté par rapport à son potentiel, avec l'intention de le revaloriser. Un immeuble mixte au cœur du 8e, entre bureaux, commerces et logement, offre justement ce type de flexibilité pour un fonds value-add : rénover, reconfigurer les surfaces, capter la remontée des loyers dans un quartier parmi les plus recherchés de la capitale.
Pour rappel : les immeubles familiaux parisiens jamais mis sur le marché constituent une réserve d'actifs particulièrement recherchée par les fonds de repositionnement, car ils offrent souvent une marge de revalorisation plus importante que ceux déjà optimisés et cédés par un institutionnel.
En clair : dans un marché des bureaux parisiens sous tension, avec une vacance qui avoisine 10 % en Île-de-France, ce sont paradoxalement les actifs les moins « professionnalisés », ceux gérés en direct par des familles depuis des générations, qui attirent aujourd'hui le plus l'appétit des fonds spécialisés.
Comment ces données sont collectées et vérifiées : Sources et méthode.