Publié le Envoyé aux abonnés le
La rentrée ne fait pas semblant
Cette semaine : l'OAT à 10 ans a discrètement franchi un seuil plus vu depuis 2009. Un studio de 18 m² dans le 20e arrondissement de Paris a récolté 1 638 demandes de contact en moins d'une semaine. Et Ramsay Santé a vendu ses murs sans jamais quitter les lieux, s'il vous plaît ! On vous détaille le mécanisme derrière ces trois histoires, et pourquoi ça devrait vous parler même sans crédit en cours, sans 20 ans, et sans clinique à céder. Chiffres précis, textes exacts : rien que du concret.
Crédit immobilier
4 %, l'invité surprise de la rentrée immobilière
Après un été plutôt clément, les taux de crédit immobilier ont décidé de ne pas prolonger les vacances.
Depuis la mi-août, ils remontent. Doucement, mais sûrement.
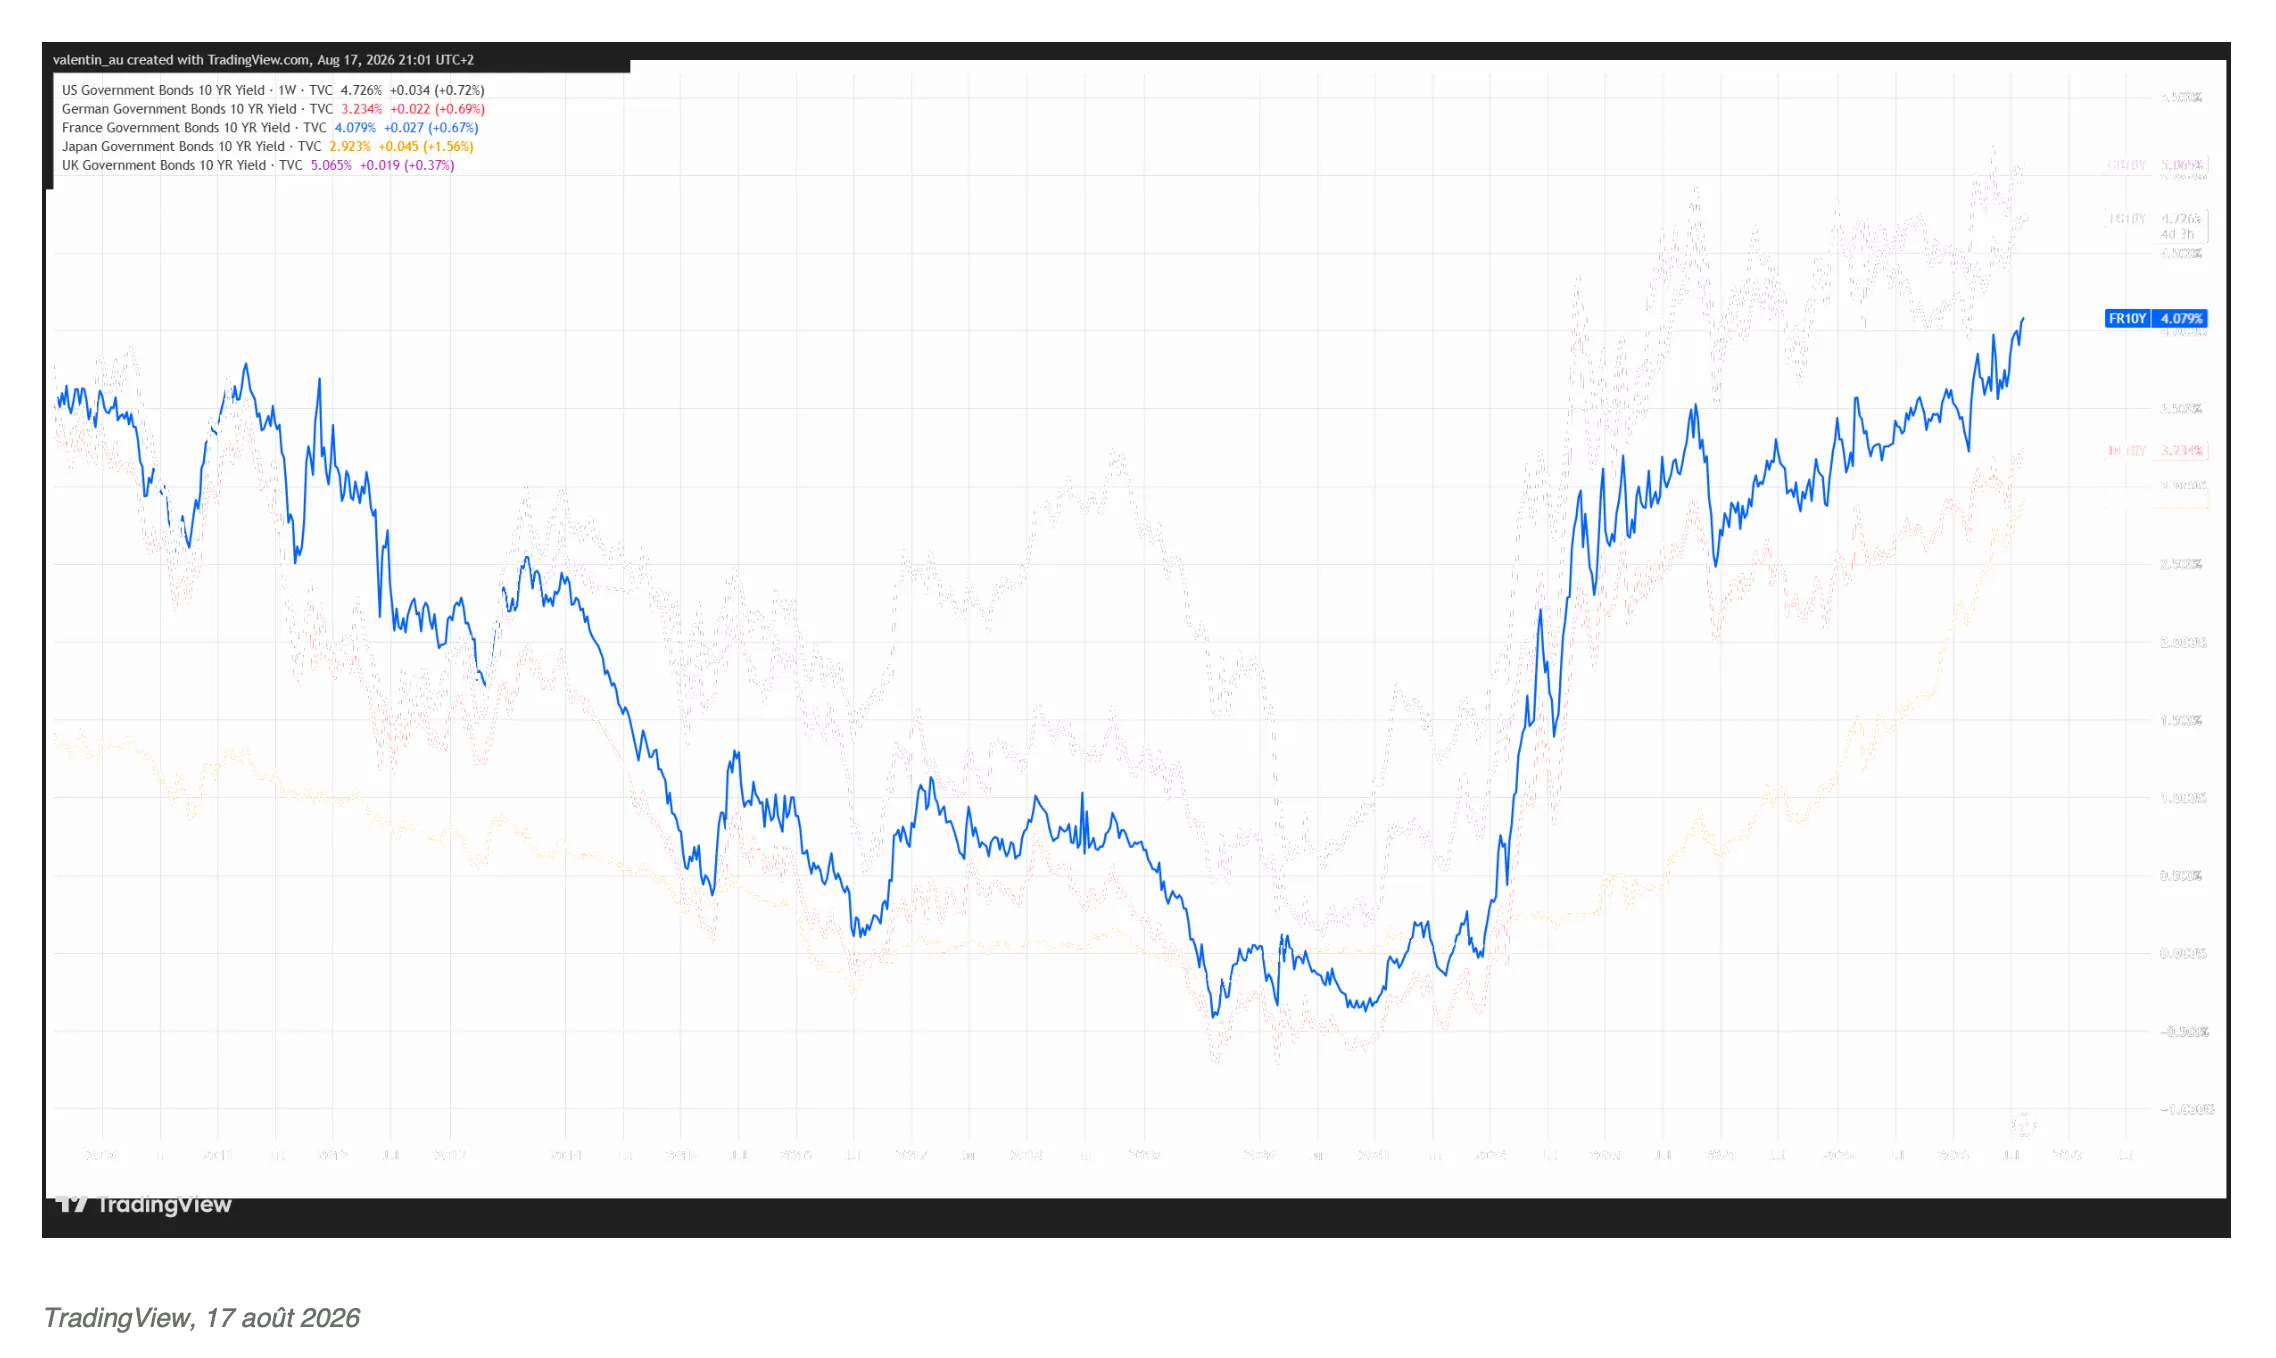
Le coupable ? Un sigle que personne ne regarde d'habitude en dehors des salles de marché : l'OAT à 10 ans, le taux auquel l'État français emprunte. Elle évolue désormais au-dessus de 4 %. Un niveau plus vu depuis 2009, excusez du peu !
Concrètement : 3,43 % sur 15 ans, 3,54 % sur 20 ans, 3,61 % sur 25 ans en moyenne ce mois-ci, selon Pretto. Une hausse d'environ 0,11 à 0,12 point en un seul mois.
Sur un emprunt de 200 000 € sur 20 ans, ça donne une mensualité de 1 164 € et un coût total du crédit de 79 360 €. Nettement plus qu'il y a deux mois.
D'où vient cette remontée ? Pas vraiment de la politique française, même si la campagne présidentielle et le budget 2027 n'aident pas à calmer les nerfs. La vraie cause est internationale : les tensions entre l'Iran et les États-Unis font grimper le baril de Brent au-dessus de 90 dollars, contre 68 dollars un an plus tôt. Pétrole cher, inflation qui inquiète : la mécanique est bien connue.
Pour rappel : on n'est pas en train de rejouer 2023. Les banques continuent de prêter, et elles se battent toujours pour les bons dossiers. La Caisse d'Épargne propose son Prêt Primo Jeunes à 0 %. Le Crédit Agricole prolonge son Booster Mon 1er Toit jusqu'au 15 octobre.
Ce qui change vraiment, ce sont les décotes, ces petites remises que les banques accordent en plus du barème officiel. Elles se resserrent. « Les 4 % pourraient devenir un taux de marché avant d'être un taux pour tous », résume Pierre Chapon, CEO et cofondateur de Pretto. La BCE se réunit de son côté le 10 septembre, mais son influence reste secondaire face à l'OAT.
En clair : les taux remontent, sans drame. La vraie question, ce n'est pas s'ils vont bouger, mais de combien. Et l'écart entre un bon dossier et un dossier juste correct risque de se creuser sérieusement.
Logement étudiant
Logement étudiant : la course aux 18 m²
Chaque rentrée a son marronnier. Celui-ci frôle carrément le record.
À Paris, un studio de 18 m² dans le 20e arrondissement a recueilli 1 638 demandes de contact. En moins d'une semaine ! Une seule annonce, plus de mille six cents candidats.
Bienvenue à la rentrée universitaire 2026, où PAP (Particulier à Particulier) publie un diagnostic sans concession du marché locatif étudiant.
Pourtant, l'offre progresse : + 4 % en un an à l'échelle nationale. Sauf qu'elle reste structurellement hors de portée. À Paris seul, près de 5 000 nouveaux étudiants débarquent à chaque rentrée, et le parc CROUS ne couvre pas plus de 10 % des besoins.
Résultat : tout le monde se rabat sur le parc privé. Et en particulier sur les studios et T1, seules typologies encore accessibles. Plus de 7 étudiants sur 10 (sondage PAP, 1 256 répondants) jugent aujourd'hui cette recherche anxiogène.
Les chiffres parisiens donnent le vertige. Les 200 annonces les plus recherchées de la capitale affichent en moyenne 727 contacts en quelques jours. Pour un studio moyen de 16,7 m² à 764 €/mois, ou un T2 de 33 m² à 1 258 €/mois.
En petite couronne, la moyenne retombe à 215 contacts, trois fois moins qu'à Paris. Sept des dix villes les plus demandées se trouvent dans les Hauts-de-Seine. À Boulogne-Billancourt, la plus plébiscitée, comptez un peu plus de 900 € pour une trentaine de mètres carrés. Contre près de 1 300 € à Paris pour la même surface.
En province, la moyenne tombe à 149 contacts. Mais la tension gagne désormais des villes moyennes autrefois tranquilles : Rennes, Angers, Grenoble.
Pour rappel : même le confort thermique a cessé d'être un critère. En pleine canicule à 35 °C, certains logements sous les toits ont quand même attiré jusqu'à 629 contacts par annonce. Le prix prime sur tout ; la chaleur, on gère.
Autre paradoxe : la loi Climat prévoit de retirer progressivement du marché locatif les logements classés F et G. Or ce sont précisément ces petites surfaces mal isolées qui forment le cœur du parc accessible aux étudiants. Logique, s'il en fallait une.
En clair : les étudiants ne choisissent plus leur logement, ils saisissent ce qui passe. PAP appelle à alléger la fiscalité des bailleurs, assouplir le calendrier du DPE, et recentrer le débat public sur l'offre plutôt que sur le seul confort d'été.
Immobilier de santé
La cession-bail, ou comment transformer ses murs en cash sans rien perdre
Une clinique qui change de propriétaire sans qu'aucun patient ne s'en aperçoive : c'est le tour de passe-passe réalisé par Ramsay Santé fin mai. Avec un chèque de 45 millions d'euros à la clé.
Une transaction immobilière classique ? Pas vraiment.
Ramsay Santé, numéro deux de l'hospitalisation privée en France (5,4 Md€ de chiffre d'affaires), a cédé les murs de quatre établissements. Trois cliniques psychiatriques et un site de médecine-chirurgie-obstétrique. Soit 388 lits et plus de 20 000 m². L'acheteur : des véhicules de La Française REM, dont la SCPI LF Avenir Santé. Le prix : 45 M€ nets de droits. L'opération a été révélée fin août, glissée dans les résultats annuels provisoires du groupe.
Le mécanisme, lui, tient en une phrase : Ramsay vend la propriété, Ramsay garde l'usage.
Concrètement, le groupe n'est plus propriétaire des murs. Mais il continue d'exploiter les cliniques exactement comme avant, via un bail ferme de 12 ans. Rien ne change pour les patients, ni pour l'activité. Seul le propriétaire change.
Ramsay passe donc de propriétaire-occupant à locataire de ses propres murs. Contre un chèque immédiat. Cash tout de suite, zéro dette supplémentaire, zéro interruption d'exploitation. Pas mal, comme tour de magie.
Pourquoi maintenant ? La maison mère australienne, Ramsay Health Care, prépare une opération de grande ampleur sur son capital d'ici la fin de l'année. Après plusieurs années à chercher en vain un repreneur pour sa participation majoritaire dans la filiale française. Récupérer 45 M€ de cash immédiat, sans toucher à l'exploitation, permet d'arriver à cette échéance avec un bilan plus léger. On ne va pas s'en plaindre, côté trésorerie.
Côté acheteur, La Française REM sécurise 12 ans de loyers garantis. Sur un segment où l'offre manque structurellement en France : l'immobilier de santé mentale.
Pour rappel : ce n'est pas la première fois que Ramsay arbitre son patrimoine plutôt que de le garder par habitude. Le groupe a aussi cédé cette année un hôtel à Capbreton, et une activité de transport de patients près de Lyon.
En clair : dans la santé comme ailleurs, l'immobilier n'est plus un actif qu'on détient par défaut. C'est un levier qu'on arbitre pour financer la croissance. Ou, ici, pour alléger un bilan avant une échéance capitalistique majeure.
Comment ces données sont collectées et vérifiées : Sources et méthode.