Publié le Envoyé aux abonnés le
Crédit plus cher, réseaux rachetés, vitrines cassées
Trois histoires de risque. Celle du crédit : l'État emprunte à plus de 5 %, et les 4 % arrivent chez les emprunteurs. Celle des manifestations du 17 octobre : jusqu'à 1,2 milliard d'euros de dégâts assurés, et des commerçants face à leur contrat. Et celle d'un rachat : WIF Group reprend Stéphane Plaza Immobilier, un réseau tombé à 85 agences. L'essentiel en six minutes.
CRÉDIT
Crédit immobilier : la barre des 4 % est franchie
L'État français paie sa dette plus cher qu'à aucun moment depuis 2002. Les banques ont longtemps encaissé le choc. Elles commencent à le refacturer.
Le bilan en une ligne : 3,85 % sur 25 ans en novembre, contre 3,34 % au troisième trimestre, selon le courtier Pretto. Soit un demi-point en deux mois. Et sous 40 000 € de revenus annuels, le taux moyen passe à 4,07 %.
Petite précaution : ce sont les taux constatés par un courtier, sur ses propres dossiers. Mais tous les baromètres vont dans le même sens.
Les chiffres de novembre
- 15 ans : 3,56 %. 20 ans : 3,76 %. 25 ans : 3,85 %. Entre 0,06 et 0,11 point de plus en un mois (Pretto).
- L'écart selon les revenus : sur 25 ans, 4,07 % sous 40 000 € par an, 3,53 % au-delà de 120 000 €. Même crédit, un demi-point d'écart.
- Des banques déjà au-dessus de 4 % : le Crédit Agricole de Picardie affiche 4,05 % sur 20 ans et 4,20 % sur 25 ans, même pour les bons profils (Meilleurtaux).
- Des hausses en plein mois : Crédit Mutuel du Sud-Ouest, 0,25 point de plus dès le 19 octobre ; Crédit Agricole Île-de-France, 0,20 point le 21. D'habitude, les grilles bougent le 1er du mois.
- La prévision : Cafpi attend désormais un taux moyen de 4 % d'ici la fin de l'année, contre 3,7 % prévu jusque-là.
Pourquoi ça monte
Le 21 octobre, l'OAT à 10 ans, le taux auquel l'État emprunte, a dépassé 5 %. Du jamais-vu depuis 2002. Moody's a maintenu la note de la France le 23 octobre, mais avec une perspective négative. Prochain rendez-vous : S&P, le 27 novembre. Côté BCE, le taux de dépôt reste à 2,50 % après deux hausses cette année ; pause le 29 octobre, mais la porte reste ouverte.
La bizarrerie du moment : on emprunte encore sur 25 ans moins cher que l'État sur 10 ans. Les banques prêtent l'épargne de leurs clients, qui leur coûte moins que l'OAT. Ce coussin s'amincit.
Ce que ça change
- Acheteur : avec 1 500 € par mois sur 25 ans, on empruntait environ 305 000 € à 3,34 %. À 3,85 %, c'est environ 289 000 €. 16 000 € de budget en moins en deux mois (calcul DeepEstate, hors assurance).
- Primo-accédant : le premier exposé. Meilleurtaux estime que si 20 % des acheteurs potentiels sont exclus, cela fait près de 230 000 emprunteurs sur le carreau. Et le taux d'usure (5,40 % sur 20 ans et plus, assurance comprise) commence à bloquer certains dossiers.
- Vendeur : vos acheteurs ont moins de budget qu'en septembre. Le prix affiché doit suivre.
- Tout le monde : négociez. Sur 25 ans, les clients Pretto ont obtenu en moyenne 0,18 point sous le barème de leur banque. Quand les banques ne bougent plus au même rythme, c'est la négociation qui fait le taux.
Les chiffres clés
- 3,85 %, le taux moyen sur 25 ans en novembre, contre 3,34 % au troisième trimestre (Pretto)
- 5 %, le seuil franchi par l'OAT à 10 ans le 21 octobre, un niveau inédit depuis 2002
- 16 000 €, la capacité d'emprunt perdue en deux mois, à 1 500 € par mois sur 25 ans (calcul DeepEstate)
Pour rappel : l'OAT (obligation assimilable du Trésor) est la dette émise par l'État français. Le taux barème est celui affiché par la banque avant négociation. Le taux d'usure est le plafond légal du coût total d'un crédit (intérêts, assurance, frais) : au-delà, la banque n'a pas le droit de prêter.
En clair : le crédit pas cher, c'est fini pour cette année. Si votre dossier est prêt, comparez vite et négociez fort. Attendre une baisse, c'est parier sur le budget 2027.
ASSURANCE
Manifestations du 17 octobre : une facture record, qui paie ?
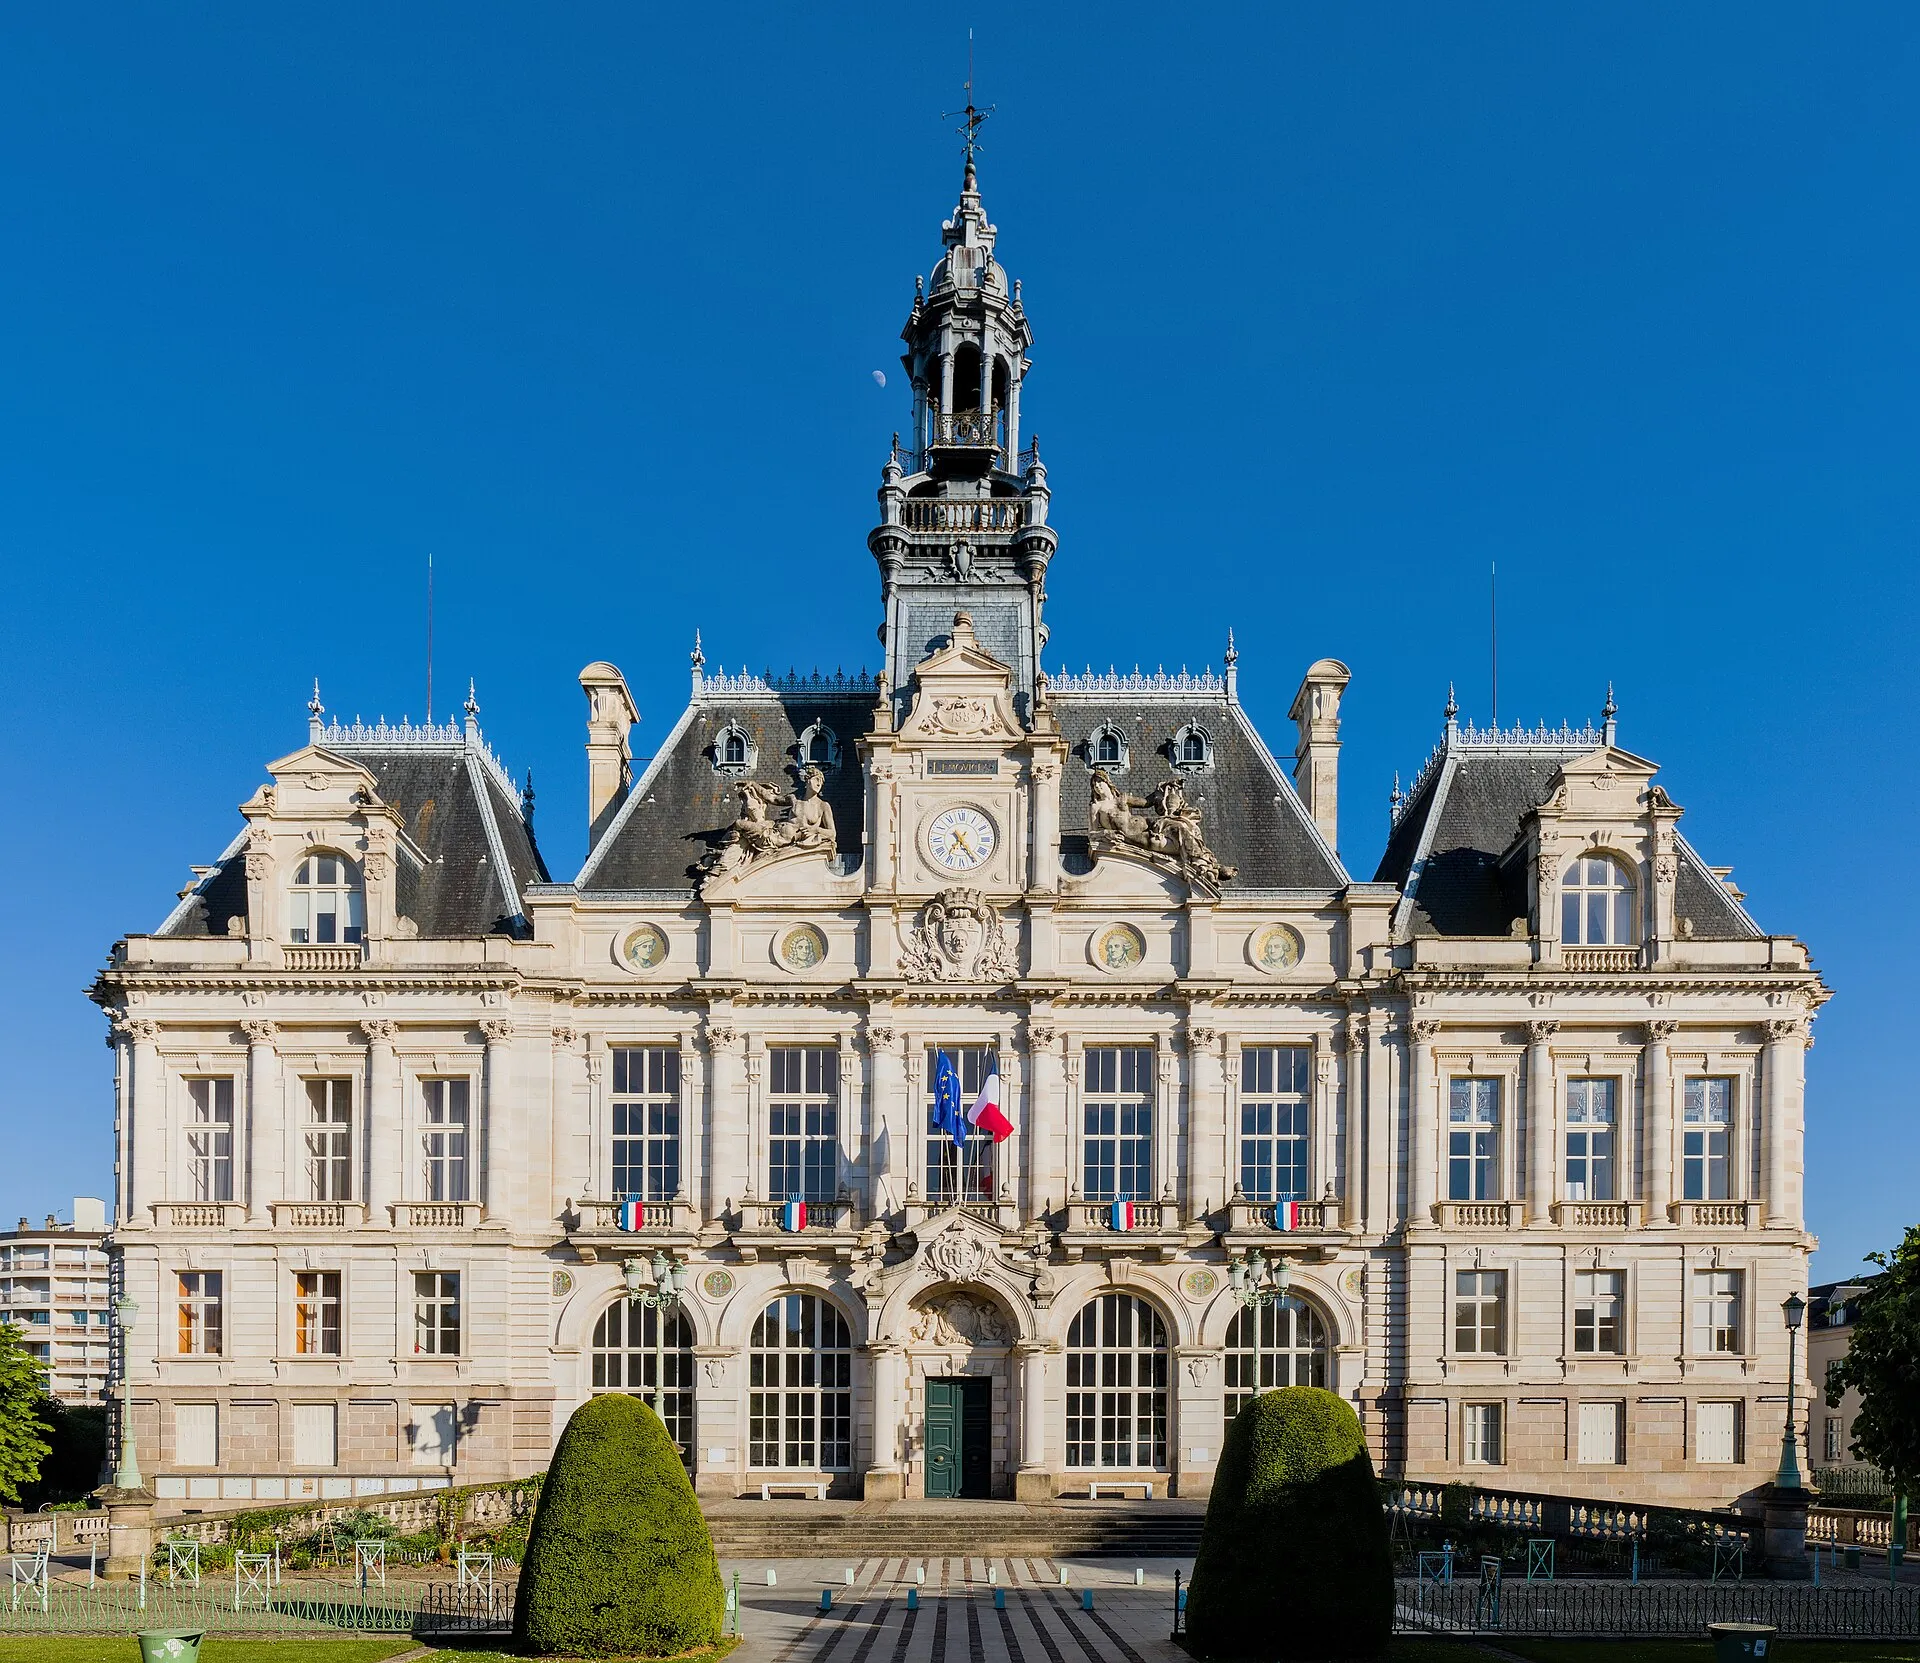
Une journée de manifestations contre la vie chère, des vitrines cassées dans des dizaines de villes, et une facture qui pourrait dépasser celle des émeutes de 2023. Pour les commerçants et les propriétaires de murs, tout se joue maintenant dans les contrats.
Le bilan
Au moins 3 000 commerces endommagés en France, selon un premier bilan du gouvernement. CCI France en comptait plus de 2 500 le 27 octobre.
Marseille : environ 500 commerces dégradés, dont un peu plus de 300 pillés (CCI régionale). Paris : 300 à 400 boutiques pillées (chambre de commerce). Limoges : l'hôtel de ville, inauguré en 1883, ravagé par un incendie.
Le coût assuré : 1 à 1,2 Md€ selon les premières estimations. À titre de comparaison, les émeutes de 2023 avaient coûté 793 M€ aux assureurs, les Gilets jaunes environ 220 M€ (Morningstar DBRS).
L'aide publique : un fonds de soutien jusqu'à 10 000 € a été annoncé le 27 octobre. Modalités pas encore publiées.
Ce que fait l'assurance (et ce qu'elle ne fait pas)
Délai de déclaration rallongé : 30 jours au lieu de cinq, a annoncé France Assureurs le 19 octobre, avec des expertises prioritaires et des avances pour les petites entreprises. Certains assureurs renoncent à la franchise. La plainte reste obligatoire.
Le piège : la garantie « émeutes et mouvements populaires » doit figurer au contrat. Selon France Assureurs, la majorité des contrats professionnels l'intègrent, mais pas tous. Relisez le vôtre ligne par ligne.
La perte d'exploitation est facultative. Elle couvre en général une fermeture après un dommage matériel, pas une rue désertée un jour de manifestation.
Le recours contre l'État existe (article L211-10 du code de la sécurité intérieure), mais les juges distinguent violences spontanées et organisées. Le montant récupérable peut fondre.
Vrai ou faux ? « Le nouveau régime émeutes va indemniser les commerces pillés le 17 octobre. » Faux. Il n'entrera en vigueur qu'au 1er janvier 2027. Les dégâts du 17 octobre relèvent entièrement des contrats actuels.
Ce que ça change pour l'immobilier
Propriétaire de murs commerciaux : le bail continue de courir, et le locataire ne doit pas cesser de payer de lui-même. Mais un locataire sinistré et mal assuré, c'est un risque d'impayé. Demandez l'attestation d'assurance de vos locataires.
Copropriété : hall, façade, porte d'entrée cassés ? C'est l'assurance de l'immeuble qui joue, via le syndic. Même vigilance sur la garantie émeutes.
À partir du 1er janvier 2027 : la loi de finances 2026 crée un régime émeutes inspiré des catastrophes naturelles. Garantie obligatoire dans les contrats dommages, fonds géré par la Caisse centrale de réassurance et financé par une taxe sur les assureurs. Selon des projets de décret révélés par Les Échos, 0,8 % des primes.
Lecture DeepEstate : qui dit garantie obligatoire dit surprime. Dans les centres-villes exposés, le coût de l'assurance devrait monter. Un point à intégrer dans le rendement net d'un local commercial.
Les chiffres clés
1,2 Md€, les dommages assurés au plus haut des premières estimations, contre 793 M€ en 2023
3 000, le nombre minimum de commerces endommagés, selon le gouvernement
30 jours, le délai pour déclarer le sinistre, au lieu de cinq (France Assureurs)
Pour rappel : la garantie émeutes et mouvements populaires couvre les dommages causés lors de rassemblements violents. La perte d'exploitation indemnise la marge perdue quand l'activité s'arrête après un sinistre couvert. La franchise est la somme qui reste à la charge de l'assuré.
En clair : le risque social est devenu un risque immobilier. Commerçant : déclarez vite et relisez votre contrat. Bailleur : vérifiez que vos locataires sont bien couverts. Investisseur : à partir de 2027, l'assurance coûtera plus cher, intégrez-le dans vos calculs.
DEAL
WIF Group rachète le réseau Stéphane Plaza Immobilier
À son pic, la marque comptait près de 700 agences ouvertes ou en projet. Elle n'en avait plus que 85 au moment de la vente. Un jeune groupe la reprend, et parie que le nom vaut encore quelque chose.
Le deal
Le 13 octobre, WIF Group a présenté le rachat de la marque et des contrats de franchise de Stéphane Plaza Immobilier. L'opération a été bouclée fin août. Prix : non communiqué. Aucun fonds n'apparaît au capital : c'est une consolidation entre entrepreneurs.
L'acheteur : WIF Group, lancé il y a deux ans, maison mère de We Invest France (agences et conseillers indépendants). Une troisième marque, Signature Immo, sera lancée en janvier 2027 pour la gestion locative.
Le capital : Xavier Belvaux, PDG, 67 %. Stéphane Plaza, 18 %. Nicolas Lemay, 15 %. Le fondateur revient donc comme actionnaire minoritaire du repreneur.
Le périmètre : sur 85 agences au moment de la vente, 70 sont reprises. Cinq devaient déposer le bilan, une dizaine ont été libérées de leurs engagements.
Le nouvel ensemble : 140 points de vente et plus de 1 000 conseillers. Objectif à trois ans : 300 points de vente et 2 000 conseillers.
Pourquoi c'est intéressant
La marque a fondu, entre la réputation de son fondateur (condamné en appel le 18 septembre à dix-huit mois avec sursis pour violences envers deux anciennes compagnes) et le retournement du marché de 2023 et 2024. Le pari de WIF : une notoriété nationale ne se reconstruit pas, elle se rachète.
Pour l'activer, le groupe développe un moteur d'IA conversationnel qui qualifie les projets d'achat, branché notamment sur ChatGPT, Gemini et Mistral. L'objectif affiché : moins dépendre des portails, dont Xavier Belvaux critique les tarifs.
Vrai ou faux ? « Un franchisé qui quitte son réseau peut rejoindre un concurrent le lendemain. » Pas toujours. Beaucoup de contrats prévoient une clause de non-réaffiliation, qui l'en empêche pendant un temps. WIF Group annonce des contrats d'un an, sans cette clause, pour attirer des agents.
Dans le même temps
SeLoger rachète Ouest France Immo. Le portail grossit, au moment où les réseaux veulent s'en passer (MySweetImmo, 2 octobre).
Squarimo rachète Enchères Immo et Winup, deux acteurs de la vente immobilière par appel d'offres (MySweetImmo, 26 octobre).
Les chiffres clés
85 puis 70, les agences au moment de la vente puis reprises par WIF Group, contre près de 700 au pic
140, les points de vente de WIF Group, pour plus de 1 000 conseillers
300, les points de vente visés d'ici trois ans
Pour rappel : une franchise est un contrat où un agent indépendant exploite une marque contre une redevance. Une clause de non-réaffiliation interdit au franchisé sortant de rejoindre un réseau concurrent pendant un temps.
En clair : dans un marché qui ralentit, les réseaux se consolident. Les plus faibles vendent, les mieux armés rachètent marques et agences. Le vrai combat : qui contrôle le contact avec l'acheteur, l'agence ou le portail.
Comment ces données sont collectées et vérifiées : Sources et méthode.