Publié le Envoyé aux abonnés le
Qui paie la note ?
Trois histoires d'argent qui n'arrive pas là où on l'attendait. Celui des emprunteurs, siphonné par de faux courtiers. Celui du BHV Marais, qui demande son redressement judiciaire et accuse son propriétaire. Et celui des loueurs en meublé, dont l'avantage fiscal se joue le 3 novembre à l'Assemblée. L'essentiel en six minutes.
CRÉDIT
Arnaque au faux courtier : votre apport dans la ligne de mire
Ça commence par une pub sur les réseaux sociaux, ça continue avec un taux imbattable, et ça finit par un virement. Après, plus personne au bout du fil.
Le 14 octobre, la CNCEF Crédit, l'association professionnelle des courtiers et mandataires, a lancé l'alerte : les escroqueries aux faux courtiers immobiliers se multiplient. D'après des chiffres de l'ACPR, le gendarme des banques, cités par l'association, le préjudice dépasse un milliard d'euros, pour une perte moyenne de près de 12 000 € par victime.
Le scénario type. L'appât : une publicité sur les réseaux sociaux ou un e-mail. Les fraudeurs usurpent l'identité de vrais courtiers, parfois très connus, et copient leur site, leur logo, leurs signatures, souvent avec l'aide de l'intelligence artificielle. La mise en confiance : vous envoyez vos pièces, une proposition arrive très vite, avec un taux très compétitif. Le piège : on vous réclame des frais de dossier, ou votre apport, sur un prétendu « compte séquestre ». Une fois le virement fait, l'interlocuteur disparaît.
Les cinq réflexes avant de signer quoi que ce soit.
- Comparer le taux. En octobre, la CNCEF Crédit cite un taux moyen de 3,42 % sur 20 ans. Une offre très en dessous doit vous alerter.
- Vérifier l'adresse du site et de l'e-mail, lettre par lettre. Une différence minime suffit.
- Chercher le courtier sur le registre de l'Orias (orias.fr), le registre officiel des intermédiaires.
- Vérifier son adhésion à une association professionnelle agréée par l'ACPR.
- Ne jamais virer votre apport sur le compte d'un courtier. Votre apport va chez le notaire, au moment de la vente.
Vrai ou faux ? « Mon courtier peut me demander une avance sur ses honoraires pour lancer le dossier. » Faux. Le président de la CNCEF Crédit, Côme Robet, le rappelle : pas d'acompte, pas d'honoraires avant le premier déblocage des fonds.
Si le virement est déjà parti. Appelez votre banque immédiatement pour tenter un rappel des fonds, puis portez plainte. Vous pouvez aussi signaler l'escroquerie au service Info Escroqueries : 0 805 805 817.
Les chiffres clés
- 1 Md€, le préjudice des escroqueries autour des prêts immobiliers, selon l'ACPR citée par la CNCEF Crédit
- 12 000 €, la perte moyenne par victime, environ la moitié d'un apport de 10 % sur un bien à 250 000 € (calcul DeepEstate)
- 3,42 %, le taux moyen sur 20 ans en octobre 2026 cité par la CNCEF Crédit : votre repère face à une offre trop belle
Pour rappel : un courtier en crédit est un intermédiaire : il cherche la banque, il ne prête pas et ne garde pas votre argent. Il doit être inscrit à l'Orias. Le compte séquestre, le vrai, est celui du notaire, qui reçoit les fonds au moment de la signature.
En clair : si quelqu'un vous demande de l'argent avant que la banque ait émis son offre de prêt, c'est non. Un taux trop beau, une urgence, un virement : les trois ensemble, c'est une arnaque.
COMMERCE
BHV Marais : le grand magasin accuse son propriétaire
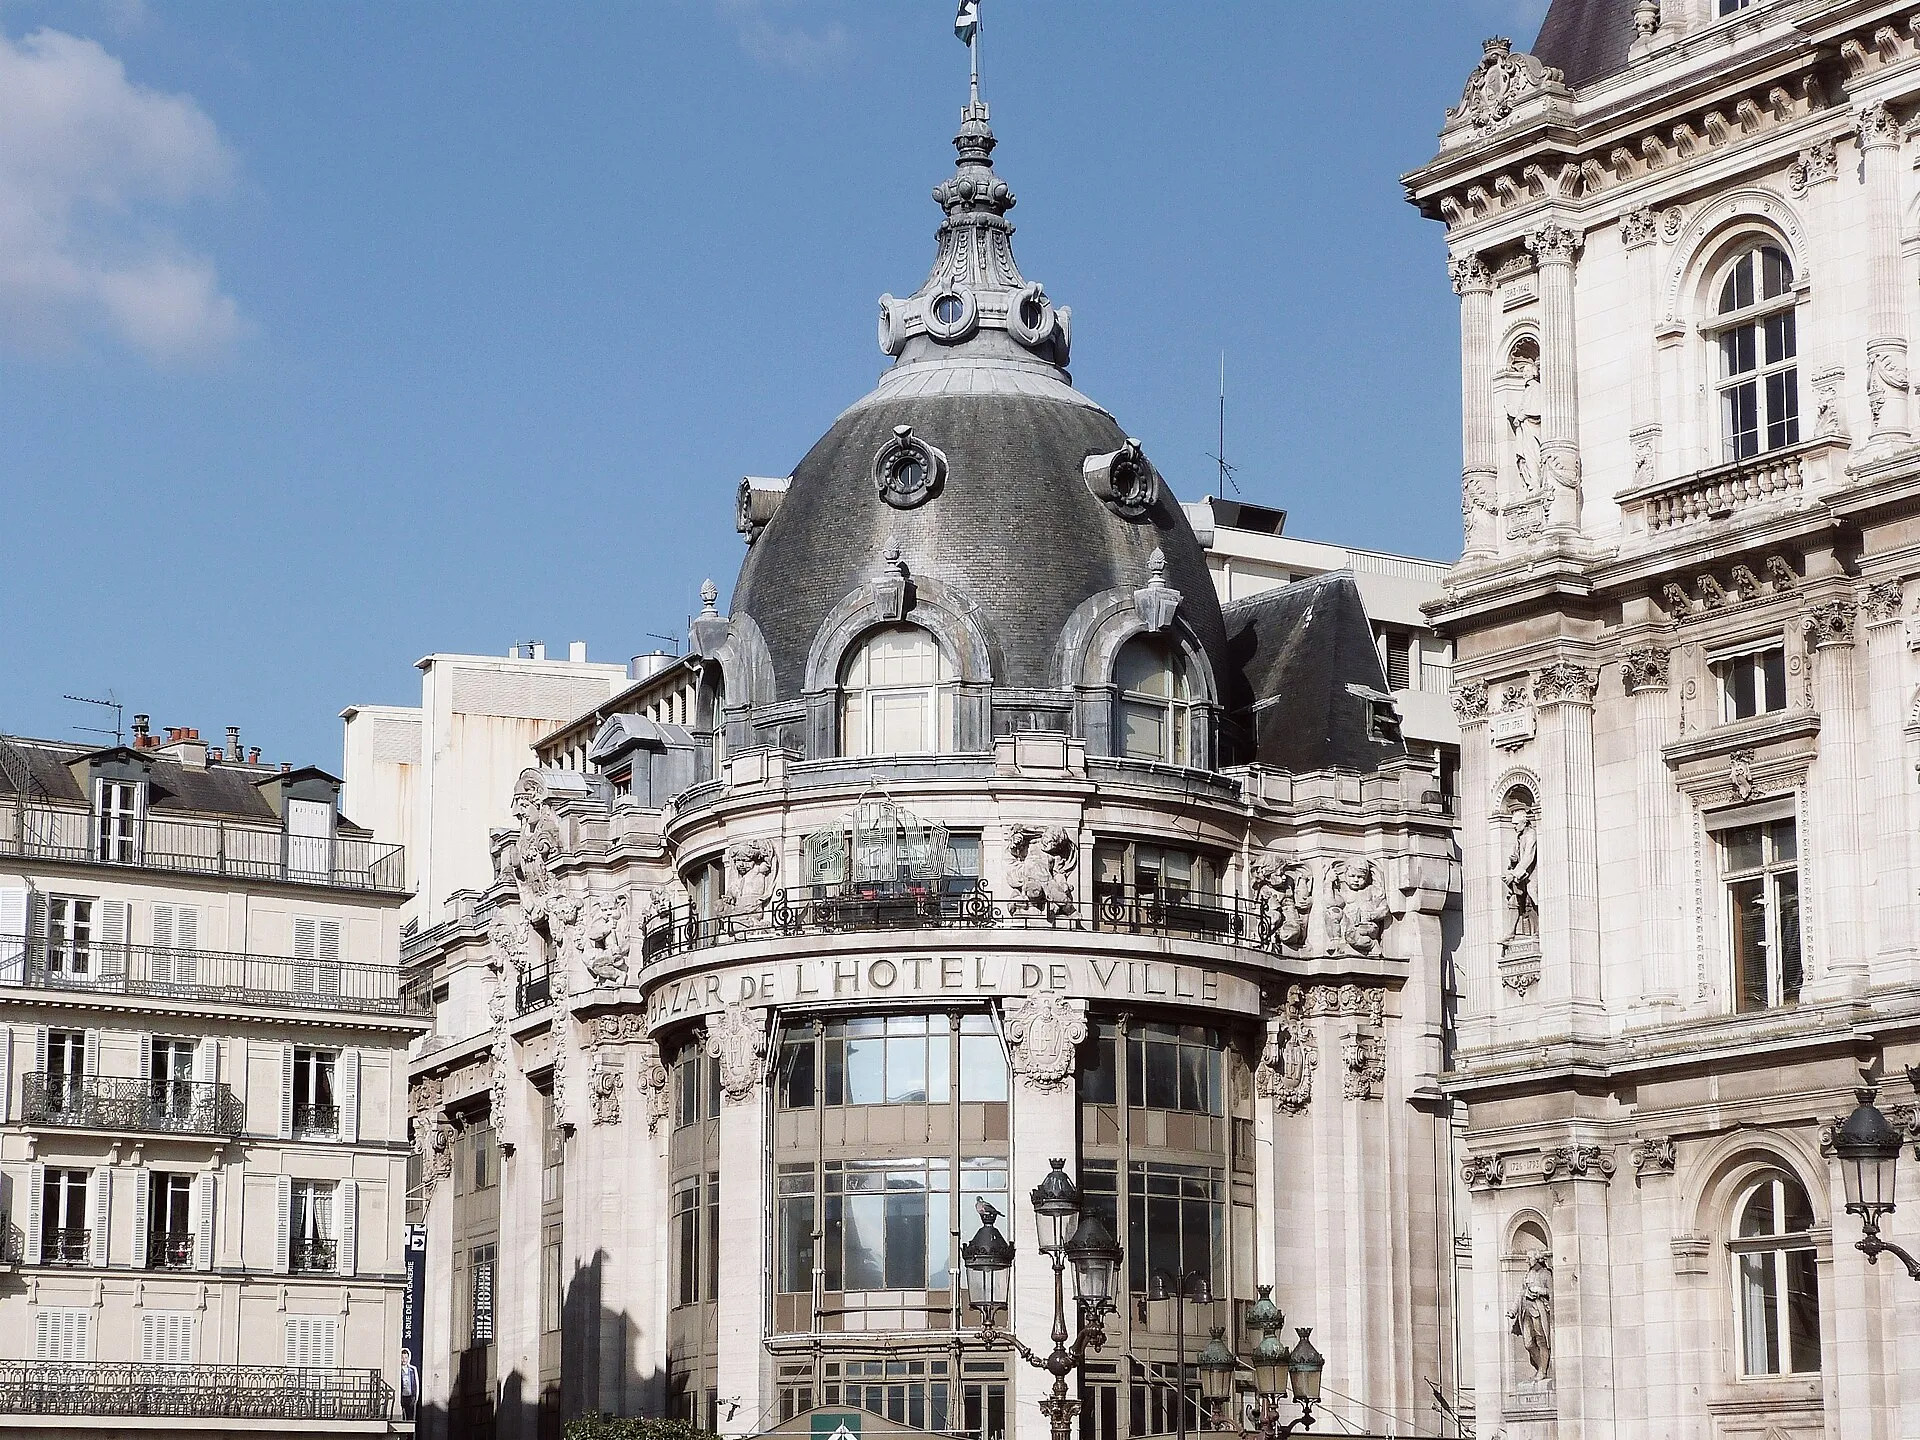
Mardi, on vous parlait des 100 M€ levés par SGM, l'ancien exploitant du BHV. Une semaine plus tard, le magasin lui-même appelle le tribunal à l'aide.
Le 27 octobre, le BHV Marais a demandé son placement en redressement judiciaire, auprès du tribunal des activités économiques de Lyon selon l'AFP. Le magasin de la rue de Rivoli, fondé en 1856, emploie 700 personnes et reste ouvert. Son président, Karl-Stéphane Cottendin, résume : « Ce qui manque aujourd'hui à ce magasin, c'est la trésorerie qui lui est due ».
Ce que dit le BHV. Sa relance reposait sur des indemnités prévues en échange de la restitution au bailleur, au printemps, de plus de la moitié du magasin. Elles n'ont pas été versées. Sans elles, impossible de réassortir les rayons ou de réaménager la partie conservée.
Ce que répond Brookfield. Le fonds « dément catégoriquement » devoir une quelconque somme. Selon lui, le bail du 27 janvier 2026 ne prévoit le paiement qu'après une restitution des espaces mise en conformité, travaux à la charge du BHV.
Comment on en est arrivé là. En 2023, la Société des grands magasins (SGM) de Frédéric Merlin reprend l'exploitation du BHV. En novembre 2025, Shein ouvre au sixième étage ; dans les mois qui suivent, Dior, Guerlain, Sandro ou Maje partent, et l'UFIMH évalue les impayés aux marques à 7 M€. En janvier 2026, le fonds canadien Brookfield devient propriétaire des murs. En juin, SGM cède le fonds de commerce à une partie de ses dirigeants, à prix négatif, et le BHV parle d'« erreur stratégique » au sujet de Shein. Le 17 octobre, le rez-de-chaussée est pillé lors des manifestations. Le 27 octobre, le magasin demande son redressement judiciaire.
Ce que ça change. Si le tribunal ouvre la procédure, le BHV obtient une période d'observation de six mois, renouvelable une fois, pour présenter un plan. Les dettes nées avant le jugement sont gelées ; les marques et fournisseurs qui reviennent doivent, eux, être payés à échéance. Pour les clients, une carte cadeau ou un acompte payé avant le jugement devient une créance, à déclarer au mandataire judiciaire dans les deux mois suivant la publication au Bodacc.
Côté immobilier, c'est un cas d'école. Le BHV a rendu plus de la moitié de ses surfaces contre des indemnités, mais celles-ci dépendaient de conditions (la mise en conformité des espaces). Quand une somme est conditionnée, c'est la condition qui compte, pas le montant.
Les chiffres clés
- 700 salariés au BHV Marais, qui reste ouvert pendant la procédure
- Plus de 50 % du magasin rendu au bailleur au printemps, contre des indemnités aujourd'hui contestées
- 6 mois de période d'observation, renouvelable une fois, si le tribunal ouvre la procédure
Pour rappel : le redressement judiciaire est une procédure pour une entreprise qui ne peut plus payer ses dettes exigibles, mais qui peut encore être sauvée. Il débouche sur un plan de continuation (l'entreprise se redresse elle-même) ou un plan de cession (un repreneur rachète). Le fonds de commerce, c'est l'activité ; les murs, c'est l'immeuble.
En clair : commerçant ou bailleur, lisez les conditions d'une indemnité avant de compter dessus : qui fait les travaux, quand, et qui juge qu'ils sont conformes. Au BHV, c'est exactement là que tout bloque.
FISCALITÉ
LMNP : compte à rebours avant le vote du 3 novembre
Le meublé était le chouchou fiscal des petits investisseurs. Le budget 2027 veut lui couper les ailes, et les députés n'ont toujours pas tranché.
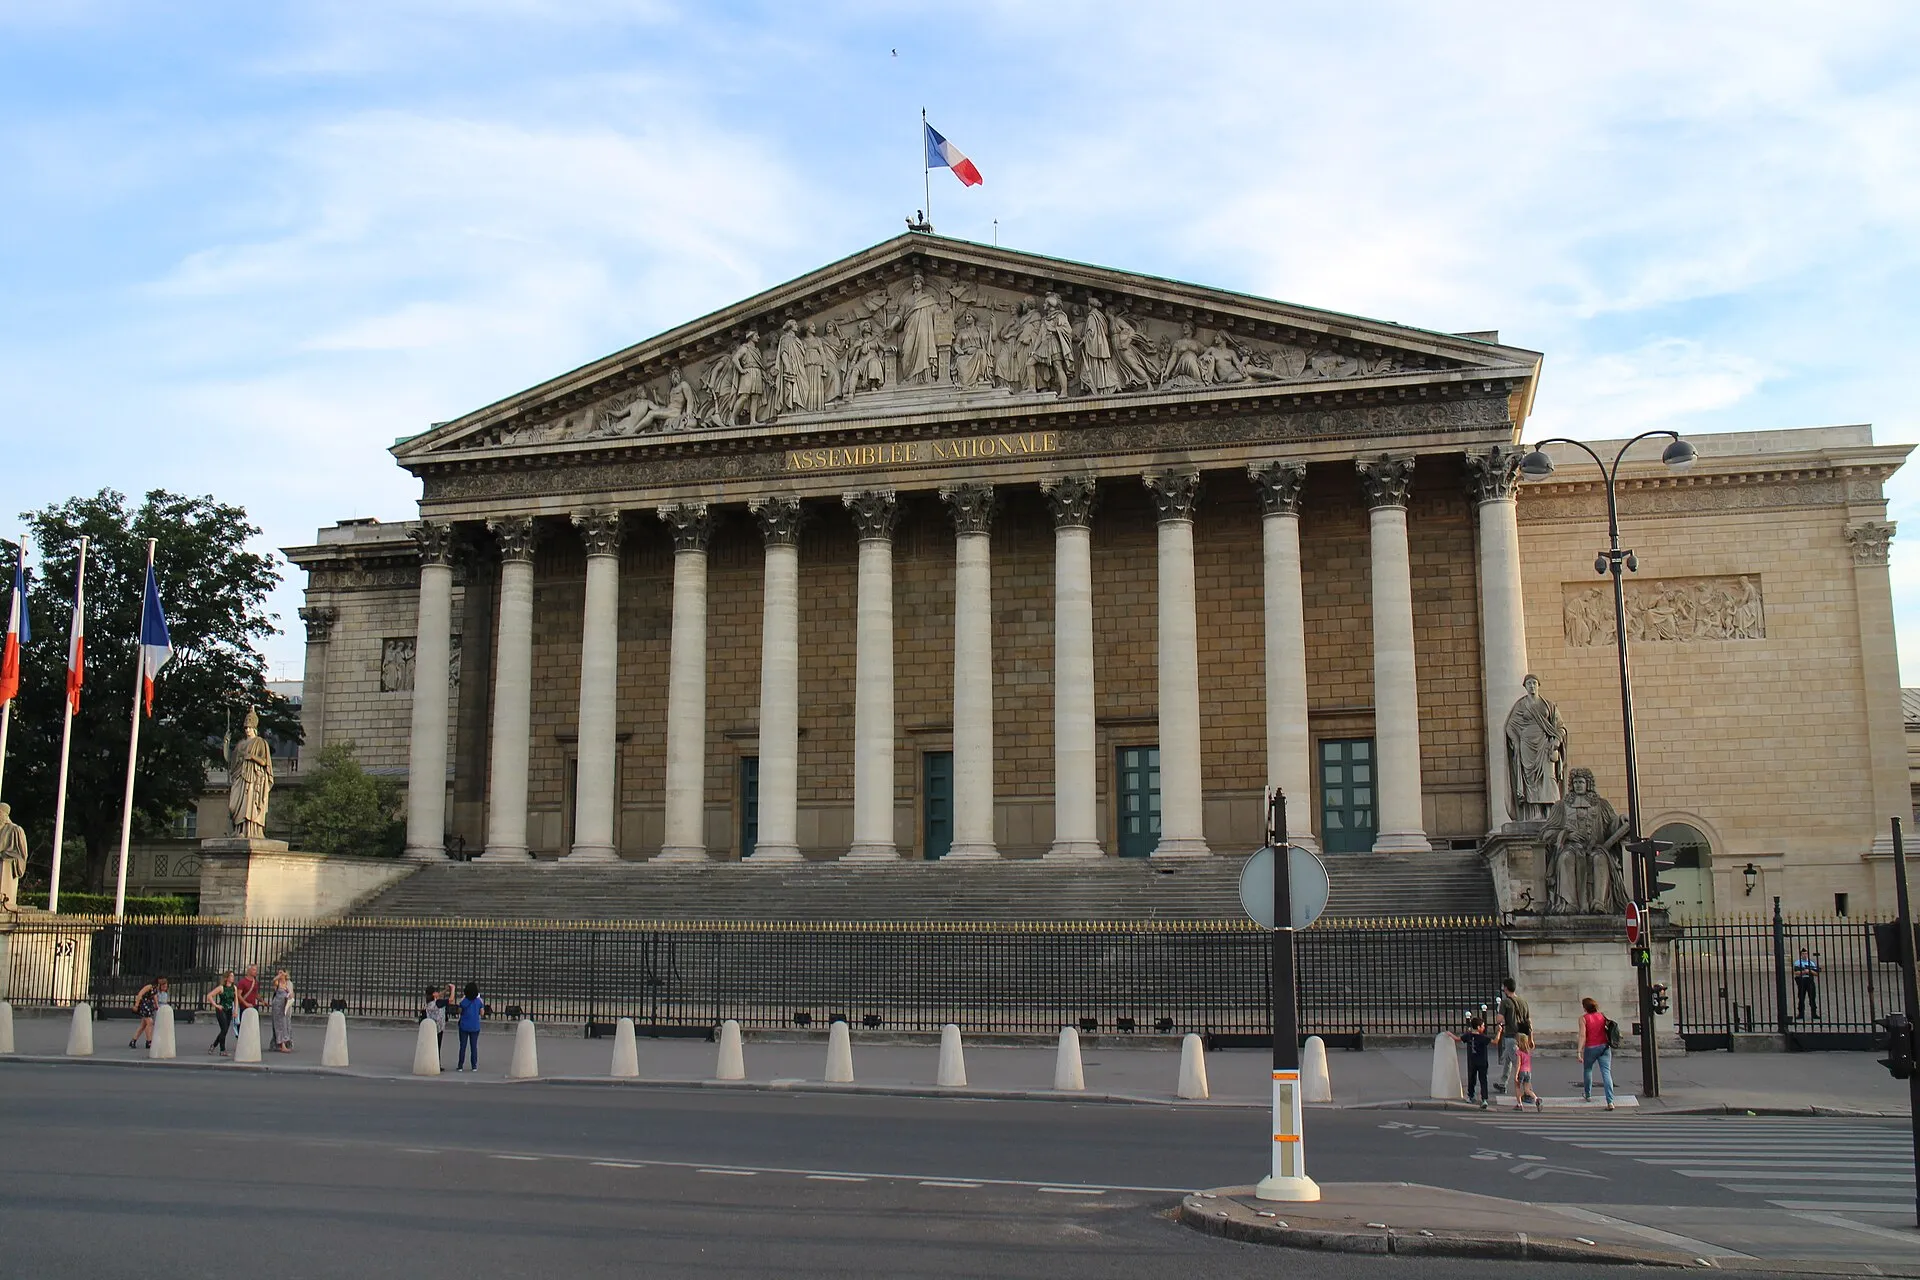
C'est l'article 7 du projet de loi de finances pour 2027, déposé le 1er octobre. Il vise les loueurs en meublé non professionnels (LMNP) au régime réel, ceux qui déduisent l'amortissement de leur logement de leurs loyers. Au 27 octobre, selon Trackstone, les députés ne l'avaient pas encore examiné, faute de temps. Le vote solennel de la première partie du budget est inscrit au mardi 3 novembre, selon l'Assemblée nationale.
Le calendrier. Du 27 octobre au 2 novembre : débat dans l'hémicycle, article 7 compris. Mardi 3 novembre : vote solennel de la première partie du budget. 17 novembre : vote sur l'ensemble du texte. Fin décembre, au plus tôt : adoption définitive.
Ce que propose le texte du gouvernement. Un plafond : l'amortissement déductible limité à 2,5 % par an et 7 000 € par foyer fiscal, pas par logement (1,5 % et 5 000 € pour un meublé de tourisme). La fin du report : un amortissement qui ne trouve pas de bénéfice à absorber dans l'année serait perdu, pour les exercices clos à partir de 2027 ; le stock actuel resterait utilisable jusqu'en 2036, dans la limite de la moitié du résultat chaque année. Des exceptions : résidences étudiantes, résidences seniors et Ehpad sortent du plafond, et le micro-BIC n'est pas concerné.
Le plafond de 7 000 € ne mord qu'au-delà de 280 000 € de valeur amortissable cumulée, hors terrain (7 000 € divisés par 2,5 %). Mais la fin du report touche tout le monde au réel. Exemple de Trackstone, un T2 meublé à 180 000 € (9 000 € de loyers, 3 500 € de charges, TMI de 30 %) : l'amortissement du logement passerait de 5 355 € à 3 825 €, le résultat imposable de 0 € à 532 €, l'excédent de 998 € ne serait plus reporté, et l'impôt passerait de 0 € à 259 €. Selon Trackstone, à partir de la huitième année, l'impôt atteindrait environ 1 300 € par an avec le texte, contre zéro aujourd'hui.
Ce qui peut encore bouger. Le 8 octobre, la commission des finances avait voté une exclusion des meublés loués à l'année (amendement I-CF1588). Mais elle a ensuite rejeté toute la partie recettes, par 31 voix contre 3. Résultat : les députés débattent du texte initial, sans ces ajouts. Deux amendements de séance reprennent la protection : le I-3657 pour les meublés loués à l'année, le I-3799 pour les logements achetés avant 2027 et loués en résidence principale. Puis viendront le Sénat et la commission mixte paritaire.
Les chiffres clés
2,5 %, le taux maximal d'amortissement déductible proposé, dans la limite de 7 000 € par an et par foyer
3 novembre, le vote solennel de la première partie du budget 2027 à l'Assemblée
2036, la date limite pour utiliser le stock d'amortissements déjà reportés, si le texte passe tel quel
Pour rappel : l'amortissement consiste à déduire chaque année une partie du prix du logement (hors terrain) de ses loyers, comme une entreprise le fait pour ses machines. Il ne peut pas créer de déficit : ce qui dépasse est aujourd'hui reporté, sans limite de durée. Le régime réel s'oppose au micro-BIC, qui applique un abattement forfaitaire.
En clair : rien n'est voté. Si vous êtes au réel, demandez à votre comptable le montant de vos amortissements en report et faites deux simulations : règles actuelles et texte du gouvernement. Si vous achetez, ne bâtissez pas votre rentabilité sur un impôt à zéro pendant vingt ans.
Comment ces données sont collectées et vérifiées : Sources et méthode.