Publié le Envoyé aux abonnés le
Le prix du temps
Des taux de crédit qui suivent l'État vers le haut, des notaires qui veulent faire gagner huit ans aux vendeurs, et un milliard d'euros parié sur les chambres d'étudiants. Trois histoires de calendrier, l'essentiel en six minutes.
CRÉDIT
Crédit immobilier : la France emprunte au plus cher depuis 2002, et votre banque suit
En début d'année, on empruntait autour de 3,2 % sur 20 ans. Ce mois-ci, les 4 % se rapprochent. Et ce n'est pas votre banquier qui l'a décidé.
En octobre, les taux moyens obtenus par le courtier Pretto repartent nettement à la hausse, sur toutes les durées : 3,50 % sur 15 ans (+0,07 point sur un mois), 3,66 % sur 20 ans (+0,12 point) et 3,75 % sur 25 ans (+0,15 point), hors assurance. Au premier trimestre, la moyenne sur 20 ans était de 3,17 %.
Le vrai responsable s'appelle l'OAT à 10 ans, le taux auquel l'État français emprunte. Le 1er octobre, le jour même où le gouvernement présentait son budget, elle a touché 4,94 % selon Pretto. Du jamais vu depuis 2002, d'après l'AFP. La France paie désormais plus d'un point de plus que l'Allemagne pour emprunter, un écart inédit depuis 2012. En toile de fond : un baril de Brent à 107 dollars, contre environ 90 début septembre, et la crainte d'un retour de l'inflation.
Les chiffres clés
- 4,94 %, le taux d'emprunt de l'État à 10 ans le 1er octobre, plus haut niveau depuis 2002
- +1 point, l'écart avec l'Allemagne, du jamais vu depuis 2012
- 5,40 %, le nouveau taux d'usure pour les prêts de 20 ans et plus, contre 5,29 % avant
Autre changement : les banques ne bougent plus ensemble. En septembre, certaines ont relevé leurs grilles de 0,10 à 0,30 point en plein mois, d'autres n'ont rien touché pour tenir leurs objectifs de production. Pour un même dossier, deux banques peuvent désormais proposer des taux nettement différents. « Dans ce contexte, attendre une accalmie est un pari risqué. Les emprunteurs dont le projet est prêt ont intérêt à mettre les banques en concurrence dès maintenant », résume Pierre Chapon, CEO et cofondateur de Pretto.
Petite éclaircie : le taux d'usure, plafond légal du coût total d'un crédit assurance comprise, remonte à 5,40 %. Moins de dossiers bloqués pour cause de TAEG trop élevé. Concrètement, pour 250 000 € empruntés, la hausse d'octobre ajoute 16 € par mois et environ 3 730 € au coût total, selon Pretto. Le café est toujours offert à l'agence ; le reste, beaucoup moins.
Pour rappel : l'OAT (obligation assimilable du Trésor) est la dette de l'État. Les banques se financent à des niveaux qui suivent ce taux : quand il monte, le prix de l'argent qu'elles vous prêtent finit par monter aussi, avec quelques semaines de décalage.
En clair : si votre projet est prêt, attendre une baisse est un pari, pas une stratégie. Mettez les banques en concurrence maintenant : c'est quand elles n'avancent plus au même rythme que l'écart entre deux offres se creuse. Et vérifiez que le TAEG reste sous l'usure, assurance comprise.
FISCALITÉ
Plus-value : les notaires veulent effacer huit ans d'attente aux vendeurs
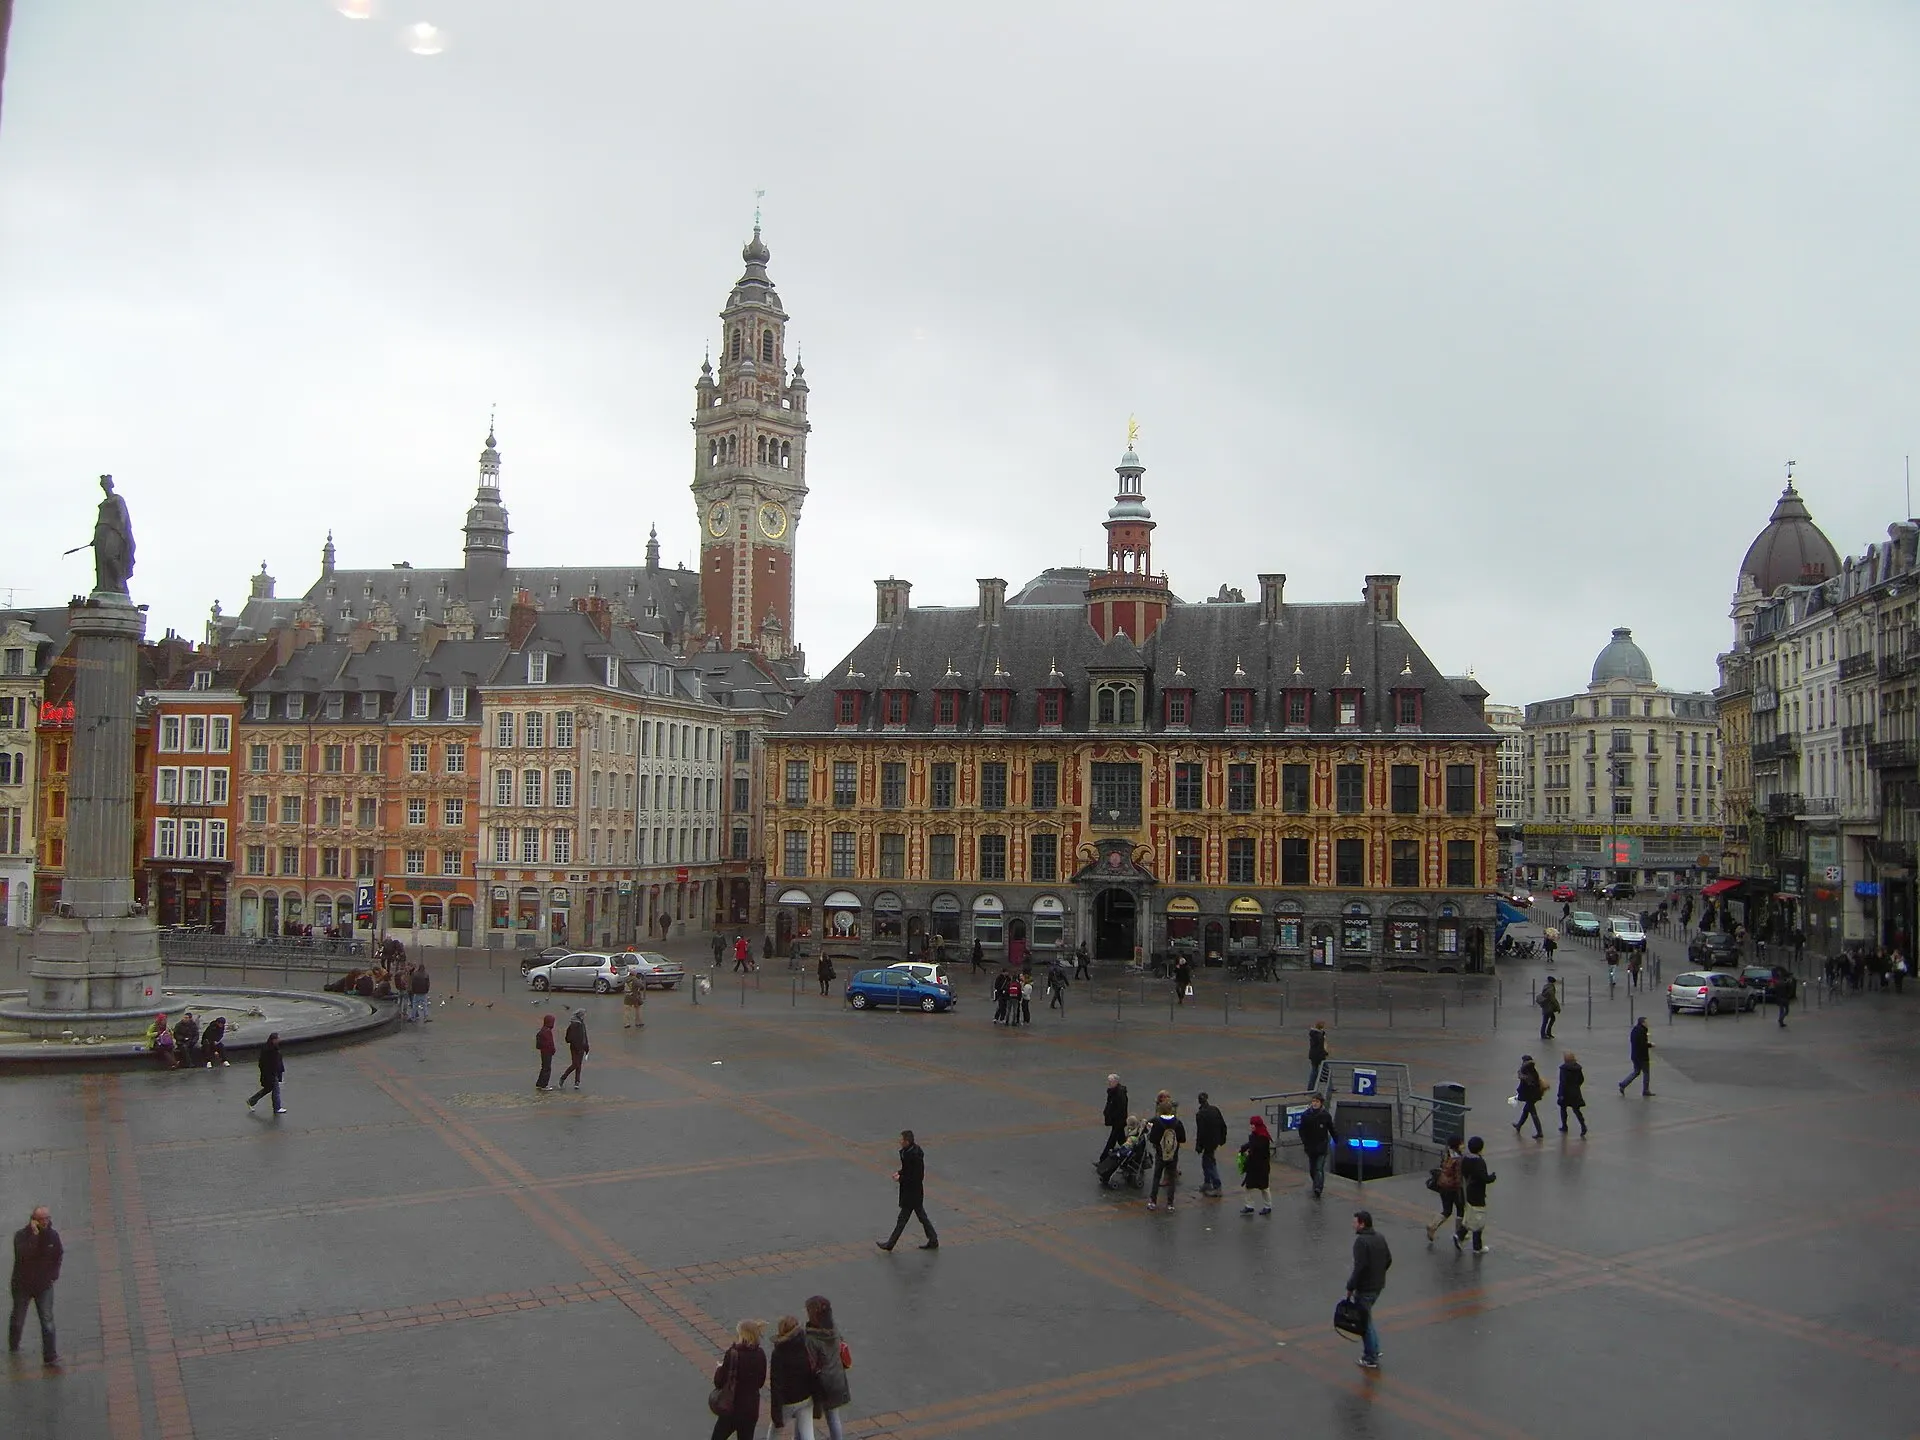
Aujourd'hui, revendre une résidence secondaire sans rien payer sur la plus-value demande trente ans de patience. Les notaires, réunis à Lille la semaine dernière, veulent ramener ça à vingt-deux.
Du 30 septembre au 2 octobre, le 122e Congrès des notaires de France s'est tenu à Lille autour d'un thème qui ne laisse personne indifférent : l'impôt. Au programme, 21 propositions tirées d'un rapport de plus de 1 000 pages, que la profession va maintenant porter auprès des pouvoirs publics.
Quand on revend un bien qui n'est pas sa résidence principale (résidence secondaire, investissement locatif), le gain est taxé à 19 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux. Les deux fondent avec la durée de détention, mais pas à la même vitesse : l'impôt disparaît au bout de 22 ans, les prélèvements sociaux au bout de 30 ans. Les notaires veulent aligner les deux sur 22 ans. Leur argument : des propriétaires gardent des biens huit ans de trop, juste pour atteindre la ligne d'arrivée fiscale.
Sur une plus-value brute de 100 000 €, voici les prélèvements sociaux dus aujourd'hui, selon le calcul de MySweetimmo : 12 384 € après 22 ans de détention, 7 740 € après 25 ans, 3 096 € après 28 ans, et 0 € après 30 ans. Avec la réforme, ce serait 0 € dès 22 ans.
Les chiffres clés
- 22 ans au lieu de 30 pour l'exonération totale des prélèvements sociaux
- 2 ans pour réinvestir le prix de vente et être exonéré à hauteur des sommes réinvesties, selon une autre proposition
- 1,4 Md€, le coût estimé de la mesure pour les finances publiques, selon le Congrès (données 2022)
Autre piste qui parle aux jeunes acheteurs : diviser par deux les droits de donation en pleine propriété quand le donateur a moins de 75 ans, dans la limite d'une part taxable de 552 324 €. Ajoutez la fenêtre prévue par le budget 2027 pour les dons d'argent au premier semestre : les parents n'ont jamais eu autant d'arguments pour aider maintenant plutôt que plus tard.
Pour rappel : la plus-value sur la résidence principale est totalement exonérée, quelle que soit la durée de détention, à condition que le logement soit bien votre habitation habituelle au jour de la vente.
En clair : rien ne change aujourd'hui. Les Congrès des notaires ont inspiré plus de 200 textes législatifs ou réglementaires, mais il faudra un vote. L'idée avait déjà été déposée en 2024 sans aboutir, et elle coûterait 1,4 milliard d'euros dans un budget qui aligne 43 milliards de mesures de redressement. Si vous approchez des 22 ans de détention, ne bâtissez pas votre calendrier de vente là-dessus.
DEAL
Ardian et Rockfield misent plus d'un milliard d'euros sur les chambres d'étudiants
À Paris, un studio de 18 m² a reçu 1 638 demandes en moins d'une semaine à la rentrée. Pendant que les étudiants cherchent, les fonds, eux, ont trouvé.
Le 6 octobre, CFNEWS IMMO a annoncé que le fonds d'investissement français Ardian et le néerlandais Rockfield avaient dépassé la barre du milliard d'euros investi dans leur plateforme européenne de résidences étudiantes. Dernière prise : une participation majoritaire dans The Social Hub de Berlin, mi-hôtel mi-résidence étudiante, devenu la deuxième plus grosse ligne du portefeuille.
La stratégie vise les villes universitaires où l'offre manque : Italie, Espagne, Pays-Bas, Allemagne, et désormais la France. Premier projet français, signé en janvier : 327 lits dans l'écoquartier Bastide Niel à Bordeaux, achetés sur plan à Legendre Immobilier, avec salle de sport, coworking et plus de 1 000 m² de jardins. Ouverture prévue en 2028. « Nous voyons des opportunités claires, portées par la pénurie structurelle de logements étudiants de qualité », explique Mats Bartels, directeur des investissements Europe du Nord chez Rockfield (traduit de l'anglais).
Les chiffres clés
1 Md€+, investis par la plateforme Ardian et Rockfield dans les résidences étudiantes en Europe
800 M€, de fonds propres engagés au lancement de la stratégie, fin 2024
327 lits, leur premier projet en France, à Bordeaux, attendu pour 2028
Pourquoi un tel appétit ? Parce que la demande ne faiblit jamais. Selon l'Observatoire PAP, le studio type trouvé par les étudiants à la rentrée faisait 16,7 m² pour 764 € par mois à Paris, 20,4 m² pour 750 € en petite couronne et 25,1 m² pour 669 € dans les grandes villes de région. À Paris, ces annonces ont reçu 727 contacts en moyenne en quelques jours.
Pour un fonds, des locataires qui se renouvellent chaque année et une file d'attente qui ne désemplit pas, c'est le rêve. Le modèle porte un nom anglais, comme tout ce qui se vend bien : le PBSA, pour purpose-built student accommodation. Des résidences pensées pour les étudiants, avec services et espaces communs, et des loyers généralement au-dessus de ceux du CROUS. Pour les étudiants, c'est de l'offre en plus. Pour leur budget, c'est une autre histoire.
Pour rappel : acheter en VEFA (vente en l'état futur d'achèvement), c'est acheter sur plan : l'investisseur paie au fil du chantier et récupère l'immeuble terminé. Une grande partie de la construction neuve en France est financée ainsi par des investisseurs institutionnels.
En clair : quand des fonds de cette taille investissent dans un segment, c'est qu'ils y voient une pénurie durable. Pour un particulier, le petit logement dans une ville universitaire tendue reste un des investissements locatifs les plus faciles à louer. Mais regardez qui construit autour : 300 lits neufs avec salle de sport en face de votre studio, ça change la négociation.
Comment ces données sont collectées et vérifiées : Sources et méthode.