Publié le Envoyé aux abonnés le
Des loyers qui pourraient se libérer, un crédit plus cher, et un siège parisien qui change de propriétaire
Bonjour à tous, et bienvenue dans cette douzième édition. La rentrée parlementaire s'annonce décisive pour les propriétaires : ce qu'on peut louer et ce qu'on peut emprunter évoluent en même temps. Au menu du jour : l'encadrement des loyers qui s'arrête fin novembre faute de loi, une remontée des taux de crédit qui grignote le pouvoir d'achat immobilier, et le siège parisien d'Ardian qui s'apprête à passer sous pavillon qatari. Des chiffres précis, des sources vérifiées, l'essentiel en six minutes.
PROPRIÉTAIRES
Encadrement des loyers : la règle s'arrête fin novembre, sauf si le Parlement la prolonge
Dans 70 communes, le loyer n'est pas fixé librement par le propriétaire. Cette règle pourrait disparaître dans deux mois. Pour une « expérimentation » lancée en 2018, elle aura eu le temps de s'installer.
Le principe est simple. À Paris, Lyon, Lille, Bordeaux, Montpellier et dans une soixantaine d'autres communes, quand vous louez un logement, vous ne pouvez pas dépasser un plafond de loyer au m², fixé chaque année par la préfecture selon le quartier, la taille du bien et son époque de construction. Ça vaut à chaque nouveau bail, vide comme meublé.
Le problème : cette règle n'a jamais été définitive. C'est une expérimentation, lancée par la loi Élan en 2018 puis prolongée en 2022, et elle prend fin fin novembre 2026. Si aucune loi n'est votée d'ici là, elle s'arrête tout simplement, et les propriétaires retrouvent la liberté de fixer le loyer de leurs nouveaux baux. Le Parlement a donc jusqu'à fin novembre pour rendre sa copie.
Chiffres clés :
- 70 communes appliquent aujourd'hui l'encadrement des loyers
- fin nov. 2026 : la date à laquelle l'expérimentation s'arrête sans nouvelle loi
- 1 019 € : l'économie moyenne d'un locataire parisien sur un an, selon l'Apur
Le scénario le plus probable, c'est un sursis de deux ans. Une proposition de loi du député socialiste Iñaki Echaniz, adoptée à l'Assemblée en décembre 2025, devait rendre le dispositif définitif. Le gouvernement la soutient, mais dans une version réduite : prolonger de deux ans dans les communes déjà concernées, sans en ajouter de nouvelles. Le ministre du Logement, Vincent Jeanbrun, est pourtant opposé à l'encadrement à titre personnel. Le texte est inscrit au Sénat, et le calendrier est serré.
En face, les villes poussent pour aller plus loin. Le 17 septembre, douze villes et métropoles, dont Paris, Lyon, Lille ou Montpellier, ont demandé à pérenniser le dispositif et à l'étendre. Certaines qui ne l'appliquent pas encore, comme Marseille, Rennes ou Amiens, veulent y entrer : à Rennes, la maire estime qu'un locataire sur quatre verrait son loyer baisser.
Pour rappel : le plafond s'appelle le loyer de référence majoré (loyer de référence + 20 %). Un complément de loyer reste possible si le logement a une caractéristique exceptionnelle pour le quartier, comme une grande terrasse ou une vue rare, mais il doit être justifié.
En clair : trois issues possibles. Prolongation de deux ans : rien ne change avant fin 2028. Pérennisation et extension : de nouvelles villes pourraient être concernées. Rien de voté à temps : dès décembre, les nouveaux baux redeviennent libres dans ces 70 communes. Si vous louez déjà ou comptez acheter pour louer dans l'une d'elles, c'est un paramètre direct de votre rentabilité à surveiller d'ici fin novembre.
CRÉDIT
Crédit immobilier : la rentrée fait remonter les taux
Après deux ans de détente, les taux de crédit repartent à la hausse. La récréation aura été courte.
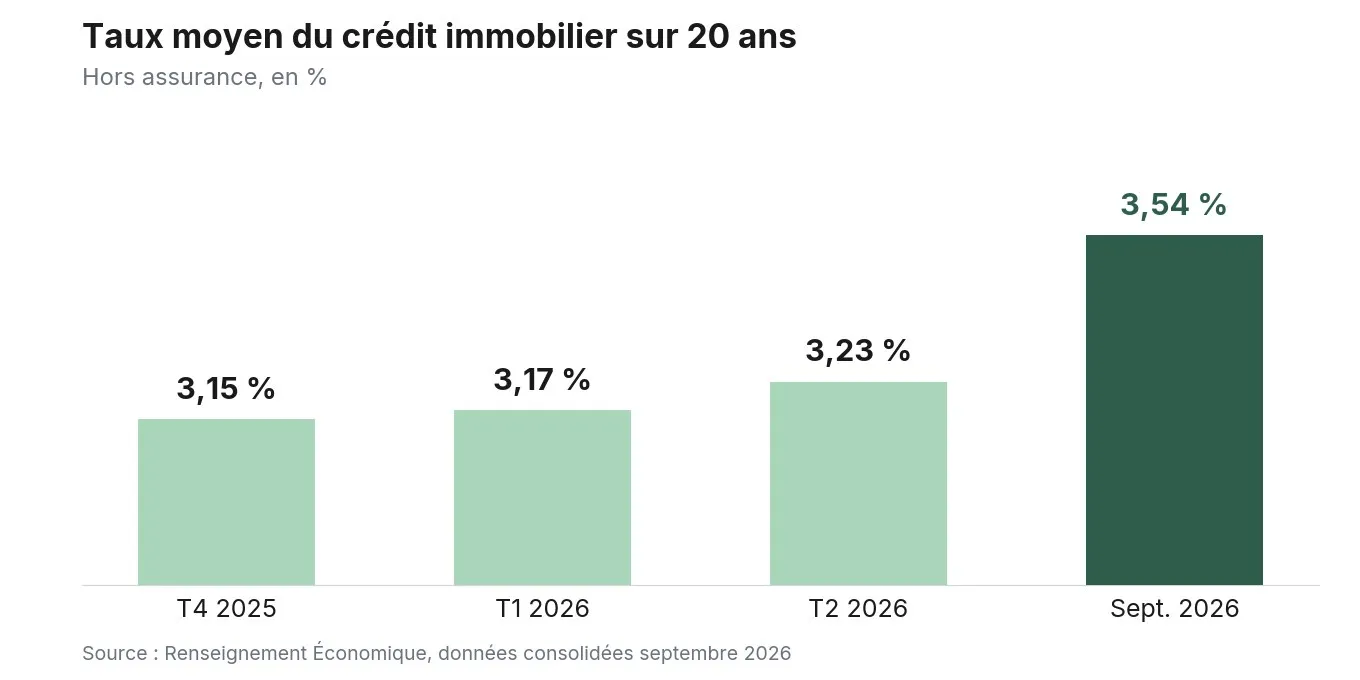
Début septembre 2026, les courtiers constatent des taux moyens (hors assurance) allant de 3,23 % à 3,43 % sur 15 ans, de 3,40 % à 3,54 % sur 20 ans, et de 3,50 % à 3,61 % sur 25 ans. Un mois qui est habituellement plutôt favorable au crédit, mais les banques ont pourtant choisi de relever leurs barèmes.
La cause est identifiée : l'OAT 10 ans, le taux auquel l'État français emprunte, a grimpé jusqu'à 4,24 % début septembre, son plus haut niveau depuis 2008. Comme les banques calent leurs marges de crédit sur ce repère, elles répercutent progressivement la hausse sur les emprunteurs. Ce n'est donc pas tant votre banquier qui durcit le ton que le marché obligataire.
Chiffres clés :
- 4,24 % : le niveau de l'OAT 10 ans début septembre, un sommet depuis 2008
- 3,54 % : le taux moyen sur 20 ans en septembre, contre 3,15 % au T4 2025
- ~2,85 % : le taux encore accessible sur 15 ans pour les meilleurs dossiers
La hausse reste, pour l'instant, contenue : environ 0,1 à 0,3 point selon les durées depuis la fin de l'été. Mais elle rompt une stabilité qui prévalait depuis le début de l'année, et elle a un effet immédiat sur le pouvoir d'achat immobilier des ménages : à mensualité égale, chaque dixième de point en plus réduit la capacité d'emprunt, ou pousse à allonger la durée du prêt.
Tout n'est pas fermé pour autant : les profils les plus solides (apport conséquent, revenus stables, épargne de précaution) continuent de décrocher des conditions nettement sous la moyenne. Comme à l'école, le bon élève garde droit au tarif préférentiel. La sélectivité bancaire, plus que le niveau des taux lui-même, redevient le vrai filtre à l'entrée du marché.
Pour rappel : l'OAT 10 ans (obligation assimilable du Trésor) est le taux d'emprunt de référence de l'État français. Les banques l'utilisent comme point d'ancrage pour fixer leurs grilles de crédit immobilier, car il reflète leur propre coût de refinancement à long terme.
En clair : pour un particulier qui a un projet d'achat en cours, le message est celui d'une fenêtre qui se referme lentement plutôt que d'un mur qui se dresse. Un dossier bien préparé reste le levier de négociation le plus efficace face à des banques redevenues plus regardantes.
TRANSACTION
Le Qatar met la main sur le siège parisien d'Ardian
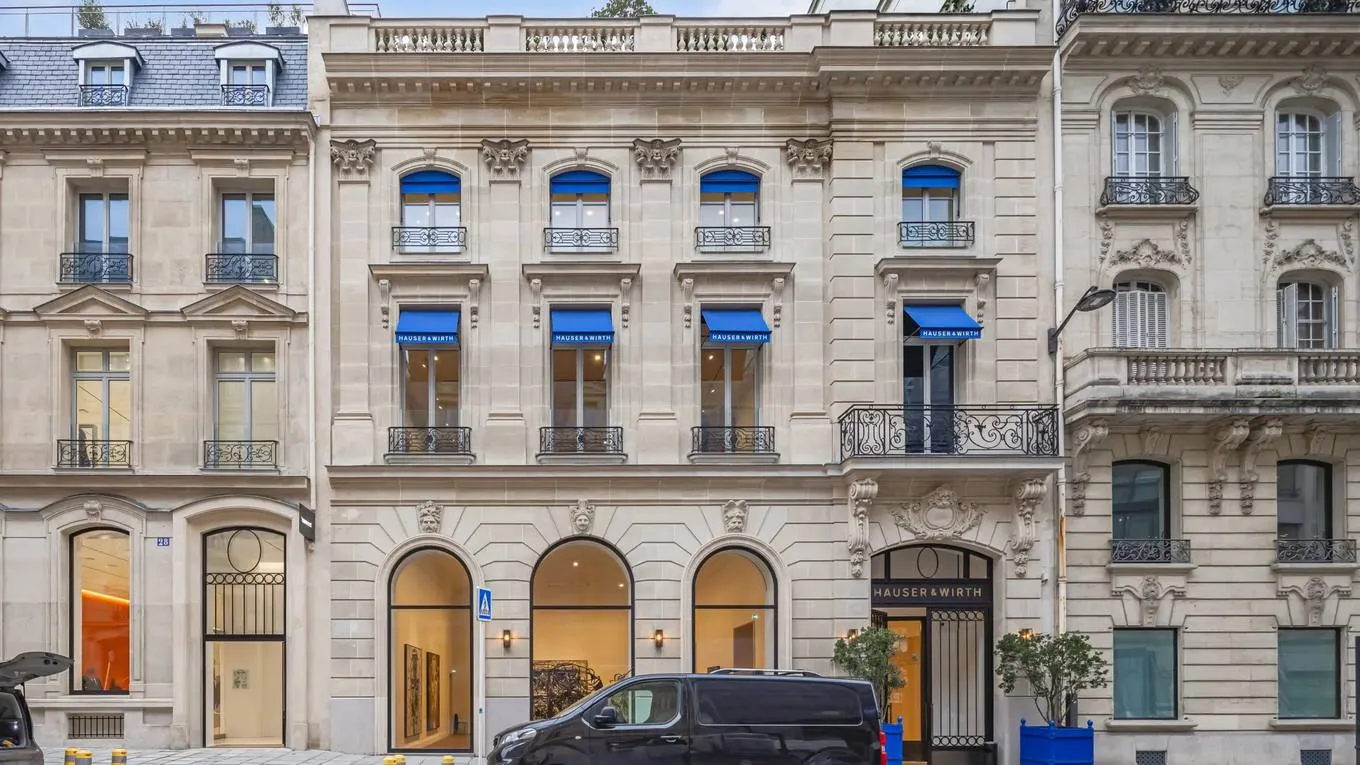
Le siège d'un des premiers gérants d'actifs privés au monde attire l'un des plus grands fonds souverains. Même les géants du capital-investissement ont un propriétaire.
Selon CFNEWS IMMO, le 20A Vendôme / 27 Marché Saint-Honoré, un immeuble de bureaux d'environ 2 200 m² dans le 8e arrondissement de Paris, a reçu une offre du Qatar Investment Authority (QIA), le fonds souverain qatari. Ce dernier aurait obtenu l'exclusivité sur cet actif core, mis sur le marché plus tôt dans l'année.
Particularité de l'actif : c'est le siège parisien d'Ardian, l'un des plus grands gérants d'actifs privés au monde, qui occupe les lieux. L'immeuble était détenu par un investisseur privé et géré par Edmond de Rothschild REIM France via un OPCI. Toujours selon CFNEWS IMMO, le fonds qatari valorise l'actif sur la base d'un rendement (yield) de 4 %.
Chiffres clés :
- ~2 200 m² : la surface de bureaux du 20A Vendôme, dans le 8e arrondissement
- 4 % : le rendement (yield) sur lequel QIA valoriserait l'actif
- 2 process : lancés en parallèle par le même vendeur, avec le 22 Marignan
L'opération s'inscrit dans un mouvement plus large : ces dernières semaines, deux appels d'offres core parisiens ont mobilisé la place, celui du 20A Vendôme et celui du 22 Marignan, tous deux détenus indirectement par la famille chilienne Luksic. Un signe que les fonds souverains du Moyen-Orient continuent de chasser les actifs de bureaux parisiens les plus qualitatifs, pendant qu'une partie du marché local reste, elle, à l'arrêt. Place Vendôme, on ne fait pas les soldes : on fait les exclusivités.
Pour rappel : un actif dit core est un bien immobilier de qualité maximale (emplacement premium, locataire solide, bail long), recherché pour sa stabilité plutôt que pour son potentiel de plus-value. C'est le segment que les investisseurs institutionnels privilégient en période d'incertitude.
En clair : même dans un marché de bureaux franciliens marqué par un taux de vacance record, les meilleurs actifs continuent de trouver preneur, et à des conditions serrées. Le tri évoqué la semaine dernière se confirme : ce n'est pas le marché qui se fige, ce sont les investisseurs qui deviennent de plus en plus sélectifs.
Comment ces données sont collectées et vérifiées : Sources et méthode.